Röviden
- 2027 januárjától újra van állami támogatású lakástakarék, a 2018-as megszüntetés után először.
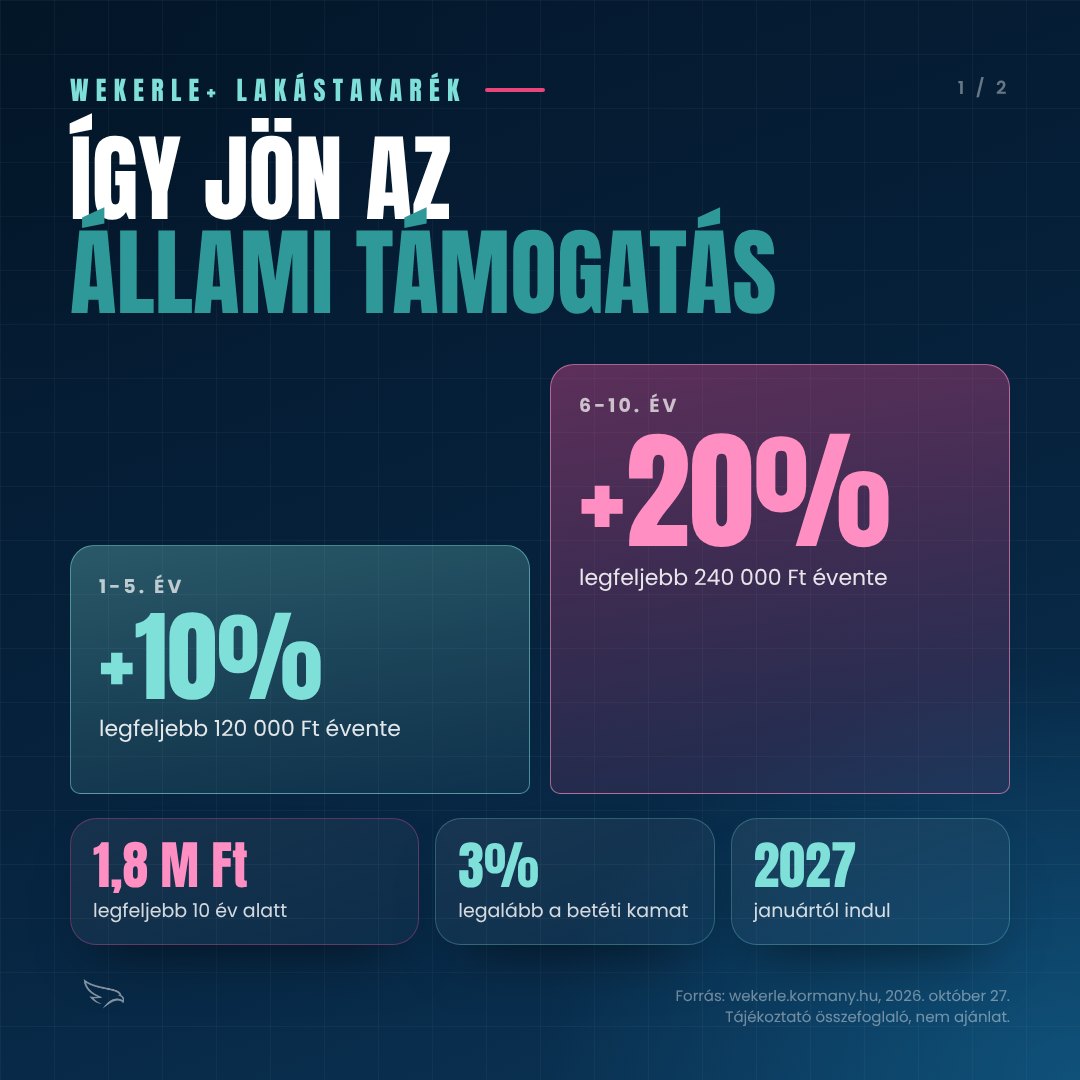
- Az 1-5. évben a befizetések 10%-a, legfeljebb évi 120 000 Ft. A 6-10. évben 20%, legfeljebb évi 240 000 Ft.
- Tíz év alatt legfeljebb 1,8 millió Ft támogatás jár, mellé legalább 3% betéti kamat.
- A támogatás felső határa havi 100 000 Ft befizetésnél telik be. E fölött a többletre már csak kamat jár.
- Kamattal és támogatással együtt az évesített hozam öt évre kb. 6,8%, tíz évre kb. 5,6% díjak nélkül; a díjak ebből fél-egy százalékpontot levehetnek.
- A támogatás elvész, ha a pénzt nem lakáscélra használod, vagy idő előtt kiszállsz: ilyenkor az állami részt kamatostul vissza kell adni, a saját befizetés és annak kamata megmarad.
Frissítve: 2026. november 1.
- Kiegészítettük az évesített hozam számításával (kamat, támogatás és díjak együtt, 5 és 10 évre), azzal, mikor veszíthető el a támogatás a hatályos lakás-takarékpénztári törvény alapján, a két nagy szolgáltató jelenlegi díjaival, a régi 30 százalékos rendszerrel való összevetéssel és az állampapír-összehasonlítással.
- Jogalkotási állapot: a 2027-es induláshoz szükséges törvénymódosítás november 1-jén még nem jelent meg a Magyar Közlönyben.
- Első megjelenés (október 27.): a kormány által bejelentett alapszabályokkal.
Mi történt?
Október 27-én a kormány bemutatta a Wekerle Program részleteit. A program három pillérre épül: a Wekerle Plusz hitelre, amely az Otthon Startot váltja, az energetikai felújítási programra, és a harmadikra, az állami támogatású lakástakarékra. Ez utóbbi nyolc év szünet után tér vissza: a korábbi rendszert 2018-ban szüntették meg.
A régi konstrukcióban az állami kiegészítés 30 százalék volt. Az új rendszer alacsonyabbról indul, viszont a kitartást jutalmazza: a második öt évben kétszer annyi jár, mint az elsőben.
Hol tart a jogalkotás? A hatályos lakás-takarékpénztári törvény ma még azt mondja ki, hogy a 2018. október 17. után kötött szerződésekre nem jár állami támogatás. A 2027-es induláshoz ezért törvénymódosítás kell, amely a cikk frissítésekor (november 1.) még nem jelent meg a Magyar Közlönyben. A szolgáltatók is erre várnak: az OTP a kihirdetés utánra ígért részleteket, az Erste pedig jelezte, hogy új és meglévő ügyfeleinek is kínálni fogja a támogatott terméket, amint a szabályok hatályba lépnek. Amíg a módosítás nincs kihirdetve, a lenti részletek a kormány bejelentésén és a mai törvény logikáján alapulnak.
Hogyan működik a Wekerle+ Lakástakarék?
| 1-5. év | 6-10. év | |
|---|---|---|
| Állami támogatás | a befizetések 10%-a | a befizetések 20%-a |
| Éves felső határ | 120 000 Ft | 240 000 Ft |
| A felső határhoz szükséges befizetés | évi 1,2 millió Ft (havi 100 000 Ft) | évi 1,2 millió Ft (havi 100 000 Ft) |
A megtakarítási idő legalább 5, legfeljebb 10 év, a betéti kamatot a lakás-takarékpénztár fizeti, legalább 3 százalékot. A Portfolio értesülése szerint aki öt év után kiszáll, az addig megkapott támogatást megtarthatja, a teljes 1,8 millióhoz viszont tíz év kell.
Mire használható a pénz? A hivatalos tájékoztatás szerint lakásvásárlásra, lakásépítésre és energiahatékony felújításra. A konstrukció kifejezetten arra szolgál, hogy összegyűljön a vásárláshoz vagy építéshez szükséges önerő.
A lépcsőzés miatt az időtáv legalább annyira számít, mint az összeg. Aki az ötödik év végén kiszáll, legfeljebb 600 000 Ft támogatást kap, ez a tízéves maximum harmada. A támogatás kétharmada a második öt évben jön.
Számoljunk: mekkora havi összegnél dolgozik a támogatás?
Négy különböző havi befizetés, tíz év, a kamat nélkül:
| Havi befizetés | Befizetés 10 év alatt | Állami támogatás 10 év alatt | Támogatás a befizetéshez képest |
|---|---|---|---|
| 25 000 Ft | 3,0 millió Ft | 450 000 Ft | 15% |
| 50 000 Ft | 6,0 millió Ft | 900 000 Ft | 15% |
| 100 000 Ft | 12,0 millió Ft | 1 800 000 Ft | 15% |
| 150 000 Ft | 18,0 millió Ft | 1 800 000 Ft | 10% |
Saját, szemléltető számítás a hivatalos oldalon közölt arányokból és éves felső határokból. A legalább 3 százalékos betéti kamat ezen felül jár, a díjak és a pontos jóváírási szabályok még nem ismertek.
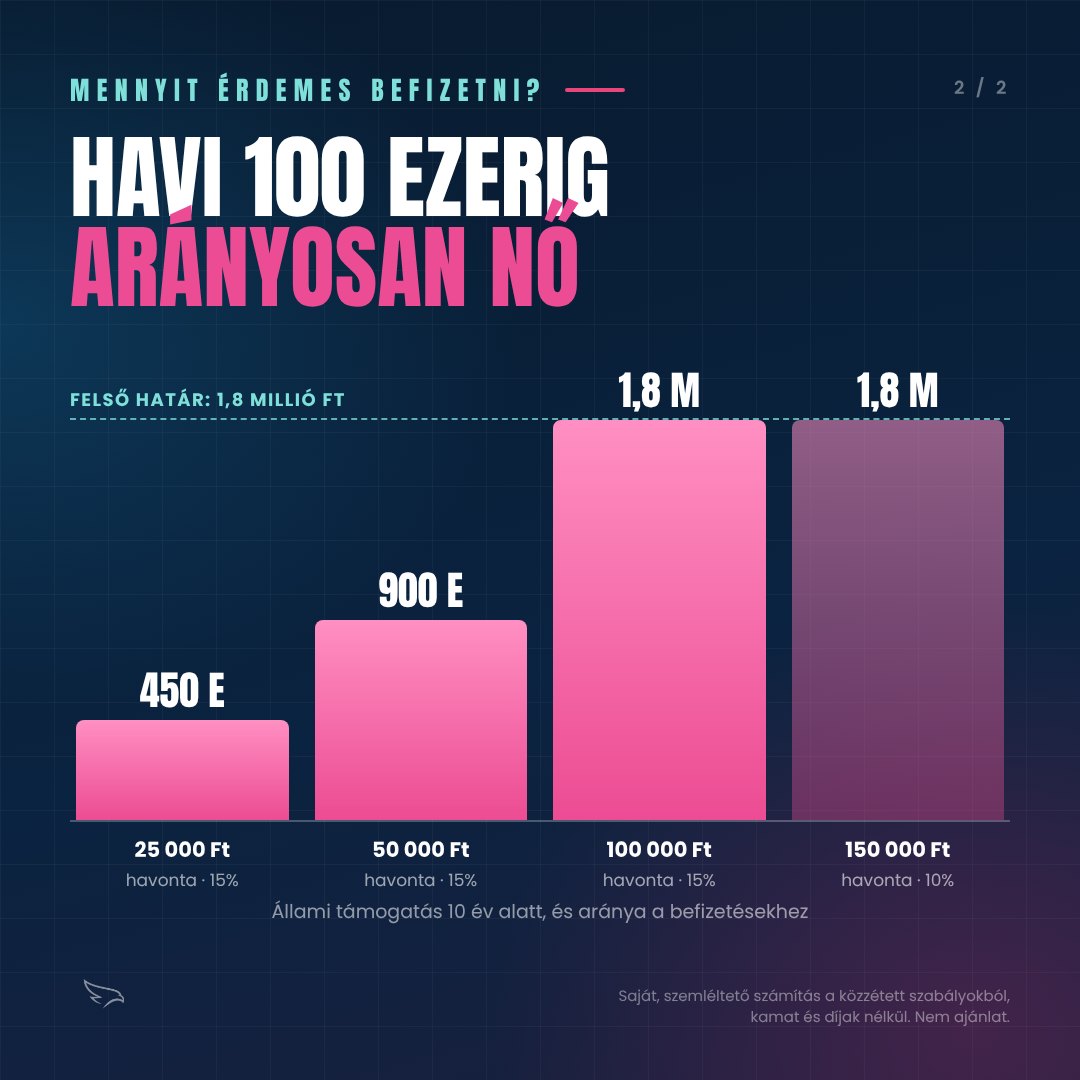
Mit mutat a táblázat? Havi 100 000 forintig a támogatás arányosan nő, és tíz év alatt átlagosan a befizetések 15 százalékát teszi ki. A 100 000 forint feletti rész után már nem jár állami pénz, ezért 150 000 forintnál az arány 10 százalékra esik. Aki ennél többet tud félretenni, annak a többletet érdemes más megtakarításba irányítani.
Egy rövidebb példa is: aki havi 50 000 forintot csak öt évig fizet, 3 millió forint befizetés mellé 300 000 forint támogatást kap. Ha ugyanezt tíz évig csinálja, a befizetés megduplázódik, a támogatás viszont megháromszorozódik.
Mennyit hoz valójában, kamattal és díjakkal együtt?
A 15 százalék támogatás tíz évre elosztva érkezik, és közben a pénzed 3 százalékon kamatozik. A kettő együtt adja ki azt, amit egy állampapírral vagy betéttel összevethetsz: az évesített hozamot. Havi 100 000 forinttal számolva, 3 százalékos betéti kamattal:
| 5 év | 10 év | |
|---|---|---|
| Saját befizetés | 6,0 millió Ft | 12,0 millió Ft |
| Állami támogatás | 600 000 Ft | 1,8 millió Ft |
| Végösszeg a kamattal | kb. 7,12 millió Ft | kb. 16,0 millió Ft |
| Évesített hozam, díjak nélkül | 6,8% | 5,6% |
| Havi 500 Ft számlavezetési díjjal | 6,6% | 5,5% |
| Plusz a végösszeg 1%-ával egyenlő számlanyitási díjjal | 6,2% | 5,4% |
| Ha a támogatás elvész | 3,0% | 3,0% |
Saját számítás: hónap eleji befizetés, a 3 százalékos kamat havonta tőkésedik, az adott év támogatását a megtakarítási év lezárása utáni hónapban írjuk jóvá, és az is kamatozik. A pénzügyminiszter által említett, tíz év utáni „körülbelül 16 millió forint” ezzel egybevág. A díjak a jelenleg kapható, támogatás nélküli termékek díjtáblázataiból valók; a 2027-es termékek díjai eltérhetnek.
Két dolog látszik a táblázatból.
A tízéves hozam alacsonyabb, mint az ötéves. Ez elsőre furcsa, hiszen a második öt évben kétszer akkora a támogatás. A magyarázat: az első öt évben befizetett 6 millió forint a második öt évben már csak 3 százalékon kamatozik, új támogatást nem kap. A 20 százalék csak a 6-10. év befizetéseire jár. Tíz év alatt ezért több pénzed „ül” alacsony kamaton, és ez húzza le az átlagot. Forintban persze a tízéves konstrukció hoz többet: 1,8 millió támogatás 600 ezer helyett.
A díjak a kis összegeknél fájnak igazán. Havi 100 000 forintnál az 500 forintos számlavezetési díj alig látszik. Havi 20 000 forintnál ugyanez a díj a befizetés 2,5 százaléka: ott az ötéves hozam 6,8 helyett 5,8 százalék, a tízéves 5,6 helyett 5,2 százalék. A számlanyitási díj pedig a szerződéses összeg (befizetés, kamat, támogatás és a felvehető hitel együtt) százalékában számít, tehát egy nagy szerződésnél több százezer forint is lehet. Ezért a szerződés előtt a díjtáblázatot ugyanúgy nézd át, mint a támogatást.
Mikor vész el a támogatás?
A részletszabályokat a törvénymódosítás fogja rögzíteni, de a lakás-takarékpénztári törvény ma is tartalmazza azt a logikát, amelyre az új rendszer épülni fog. Ezek a pontok nagy valószínűséggel érvényesek lesznek 2027-től is, ezért érdemes előre ismerni őket.
- Nem lakáscélú felhasználás. Ha a kiutalt pénzt nem lakáscélra költöd, az állami támogatást a rá jóváírt kamattal együtt vissza kell fizetni a költségvetésnek. A saját befizetésed és annak kamata a tiéd marad. A felhasználást igazolni kell, a kiutalás előtt és után is.
- Idő előtti kiszállás. A mai törvény szerint legalább négy megtakarítási év kell a támogatáshoz; a kormány az új konstrukciónál ötéves minimumot mond. Aki ez előtt bontja fel a szerződést, a támogatást elveszíti, a kamatos saját pénzét megkapja.
- Kivételek. A hatályos törvény méltányossági eseteket is ismer: a szerződő vagy házastársa halála, legalább 50 százalékos egészségkárosodás vagy 67 százalékos munkaképesség-csökkenés, illetve legalább egy éve tartó munkanélküliség esetén a négy év letelte után a nem lakáscélú felhasználásnál is megmarad a támogatás. Hogy ezek változatlanul átkerülnek-e az új szabályozásba, a módosításból derül ki.
- Részösszeg nem vehető ki. Támogatott szerződésből a törvény szerint nem lehet csak egy részt felvenni. Ha hozzá kell nyúlnod, az az egész szerződést érinti.
- Rendszertelen befizetés. A támogatás a rendszeres befizetéshez kötött. A mai szabály szerint ha nem a szerződés szerinti ütemben fizetsz, a harmadik és a negyedik negyedévben befizetett összegre negyedévenként legfeljebb az éves támogatás 25 százaléka jár. Aki tehát év végén egy összegben pótolja a kimaradt hónapokat, a támogatás egy részét elbukhatja. Havi fix átutalással ez elkerülhető.
- Gyorsított kifizetés. Ha a szerződés végén nem várod meg a rendes kiutalást, hanem azonnali kifizetést kérsz, a két nagy szolgáltató díjtáblázata szerint a kifizetett összeg 3 százalékát levonják. Ez egy 16 milliós végösszegnél közel félmillió forint.
A lényeg egyszerű: a lakástakarék akkor éri meg, ha biztosan lakáscélra, a teljes futamidő alatt, havonta ugyanannyit fizetve használod. Ha ezek közül bármelyik bizonytalan, a támogatás nem jár, és marad a 3 százalék.
A díjak, amelyek lerontják a hozamot
A jelenlegi, támogatás nélküli termékek díjtáblázatai jó támpontot adnak arra, mire számíts 2027-ben is. Az adatok a két legnagyobb szolgáltató hatályos hirdetményeiből valók:
| Díj | OTP Lakástakarék (2026. 08. 03-tól kötött szerződések) | Fundamenta (díjtáblázat 2026. 10. 07-től) |
|---|---|---|
| Számlavezetési díj | 500 Ft / hó | 244 Ft / hó (egyes akciókban díjmentes) |
| Számlanyitási díj | standard: a szerződéses összeg 1%-a; hűségvállalással kedvezményes: 0,5%, illetve 65 000 Ft havi 50 000 Ft feletti betétnél | a szerződéses összeg módozatonként eltérő százaléka; az aktuális akcióban feltételekkel díjmentes 2026. december 9-ig |
| Ha a hűségvállalást megszeged | az elengedett számlanyitási díj 100%-át utólag felszámítják a 48. hónap végéig | az akciós díjmentességet visszaterhelik: 100% az 1-5. évben, 80% a 6-8. évben, 50% a 9. évtől |
| Gyorsított kifizetés | a kifizetett megtakarítás 3%-a | a kifizetett összeg 3%-a |
A fenti díjak a ma kapható, támogatás nélküli szerződésekre vonatkoznak. A 2027-es, támogatott termékek díjait a szolgáltatók a törvény kihirdetése után teszik közzé; ha ott más szám szerepel, azt kell nézni.
Amire figyelj: a „díjmentes számlanyitás” jellemzően feltételhez kötött (bankszámla, minimális havi összeg, hűség). Ha menet közben csökkented az összeget vagy felmondasz, a kedvezményt visszaterhelik, ami idő előtti kiszállásnál a támogatás elvesztésével együtt jön.
Régi 30 százalék, új 10 plusz 20: kinek jobb az új?
A 2018 októberéig kötött szerződéseknél az állam a befizetés 30 százalékát adta, de legfeljebb évi 72 000 forintot, az első tíz évben. Az új rendszer alacsonyabb arányt, de jóval magasabb felső határt ad. Ezért nem mindenkinek jobb:
| Havi befizetés | 5 év, régi szabály | 5 év, új szabály | 10 év, régi szabály | 10 év, új szabály |
|---|---|---|---|---|
| 20 000 Ft | 360 000 Ft | 120 000 Ft | 720 000 Ft | 360 000 Ft |
| 50 000 Ft | 360 000 Ft | 300 000 Ft | 720 000 Ft | 900 000 Ft |
| 100 000 Ft | 360 000 Ft | 600 000 Ft | 720 000 Ft | 1 800 000 Ft |
A fordulópont tízéves futamidőnél havi 40 000 forint, ötévesnél havi 60 000 forint: e fölött az új rendszer ad többet, alatta a régi adott volna. A régi konstrukció a kis összegű, hosszú távú megtakarítót támogatta jobban, az új azt, aki érdemi összeget tud félretenni az önerőre. Ez összhangban van a kormány indoklásával: a régi támogatás nem tartott lépést az ingatlanárakkal.
Lakástakarék vagy állampapír?
Sokan az állampapírral vetik össze, joggal: mindkettő államilag garantált, fix hozamú, forintos megtakarítás. A 2026 júliusától jegyezhető fix kamatozású lakossági állampapír (FixMÁP) évi 5,5 százalékot fizet, hároméves futamidővel, és lejárat előtt 1 százalékos díjjal visszaváltható. Az aktuális kamatot mindig az allampapir.hu oldalon nézd meg, mert 2026-ban többször is csökkentették.
Mit mutat az összevetés?
- Ötéves lakáscélnál a lakástakarék a díjaktól függően 6,2-6,8 százalékot hoz, vagyis fél-egy százalékponttal többet. Ehhez viszont tartani kell a havi befizetést, és a végén lakáscélra kell költeni.
- Tízéves távon a lakástakarék 5,2-5,6 százaléka már közel van az állampapírhoz, díjakkal akár alatta is lehet. Itt a támogatás előnye elolvad a hosszan 3 százalékon ülő tőkén.
- Rugalmasság. Az állampapír bármikor, kis díjjal visszaváltható, és bármire költhető. A lakástakarékból részösszeget nem vehetsz ki, és a támogatás csak lakáscélra jár. Ha a cél bizonytalan, az állampapír a biztonságosabb választás.
- Infláció. A lakástakarék betéti kamata fix 3 százalék, és a támogatás összege sem követi az árakat. Ha az infláció tartósan 3 százalék fölött marad, a betéti rész vásárlóereje csökken, ezt a támogatás csak részben ellensúlyozza. Aki inflációvédelmet akar, annak az inflációkövető állampapír a párja, nem a lakástakarék.
- Adó és garancia. A lakástakarék kamata és támogatása adómentes, a betétet az Országos Betétbiztosítási Alap személyenként és pénztáranként 100 000 euróig védi. Az állampapír kamata szintén adómentes, és mögötte az állam közvetlen garanciája áll.
A lakástakarék tehát nem „jobb” az állampapírnál, hanem más célra való: fegyelmezett önerőgyűjtésre, konkrét lakáscéllal, 5-10 éves távon. Ha ez a te helyzeted, a támogatás valódi többlet. Ha nem, a rugalmasság többet ér, mint a fél-egy százalékpont.
Kinek lehet jó választás?
- Aki 5-10 éven belül lakást venne, és most kezdi gyűjteni a saját részt. A Wekerle Plusz hitelhez a rendelet szerint legalább 10 százalék önerő kell, és a lakástakarék-megtakarítás felhasználható hozzá.
- Fiatal pároknak és családoknak, akik rendszeres, kiszámítható összeget tudnak félretenni, és nem kell hozzányúlniuk.
- Akik pár éven belül felújítanának: az energiahatékony felújítás is támogatott cél, és jól kiegészítheti a Wekerle+ felújítási programot, ahol a hitelen felül önerő is kell.
- Akik a tíz évet is végig tudják vinni, hiszen a támogatás nagyobb része a második öt évben érkezik.
Kevésbé illik hozzád, ha 5 éven belül szükséged lehet a pénzre, ha a lakáscél bizonytalan, vagy ha még nincs vésztartalékod. A lekötött megtakarítás nem tartalék: előbb legyen meg a 3-6 havi kiadásnak megfelelő, bármikor elérhető pénz.
Amit még nem tudunk
A hivatalos oldal az alapszabályokat már közli, de néhány fontos részlet a törvénymódosításra vár:
- a három felhasználási cél (vásárlás, építés, energiahatékony felújítás) részletes szabályai, és hogy a mai törvény tágabb lakáscéljai (például hitelkiváltás, telek, bővítés) támogatott célnak számítanak-e,
- mi történik pontosan idő előtti felmondáskor, és átkerülnek-e a mai méltányossági kivételek,
- a felső határ személyenként vagy családonként értendő, és köthető-e támogatott szerződés gyermek nevére,
- jár-e támogatás a már futó szerződésekre, vagy csak a 2027-től kötöttekre (a szolgáltatói nyilatkozatok az utóbbira utalnak),
- mely szolgáltatók kínálják, és milyen díjakkal.
A cikket frissítjük, amint a törvénymódosítás és a szolgáltatói feltételek megjelennek.
Mit érdemes most tenned?
- Döntsd el az összeget: olyan havi befizetést válassz, amelyet tíz évig is kényelmesen tartani tudsz. Itt inkább alulvállalj: a kimaradt hónapok pótlása támogatást vihet el.
- Nézd meg a tartalékodat: ha még nincs meg, azzal kezdd. A lakástakarékból nem lehet részösszeget kivenni.
- Tisztázd a célt: ha nem biztos, hogy 5-10 éven belül lakásra költöd, a támogatást nem kapod meg, és egy rugalmasabb megtakarítás jobban jár.
- Várd meg a részleteket: a szerződést a törvénymódosítás és a díjtáblázatok ismeretében, 2027 januárjától érdemes megkötni. Ne hagyd, hogy a „díjmentes” szó döntsön: nézd meg, milyen feltétel van mögötte.
Az alábbi kalkulátorral a saját összegedre is kiszámolhatod, mennyi támogatás és kamat jöhet össze.
Mennyi állami támogatás jön össze nálad?
Állítsd be, mennyit tennél félre havonta, és hány évig. A kalkulátor a Wekerle+ Lakástakarék közzétett szabályaival számol: az 1-5. évben 10, a 6-10. évben 20 százalék támogatás, éves felső határral. Az előre beírt számok példaértékek.
Feltételezések: havi befizetés a hónap elején, havi kamatjóváírás; az állami támogatás az adott év befizetései után, az év végén íródik jóvá, és onnantól kamatozik. A részletszabályok (jóváírás időzítése, díjak) még nem jelentek meg, ezért az eredmény becslés.
Jogi nyilatkozat a kalkulátorhoz. A kalkulátor kizárólag tájékoztató jellegű: egyszerűsített, általános feltételezéseken alapuló számítást végez a megadott adatokból. Az eredmény nem minősül ajánlatnak, befektetési vagy adótanácsadásnak, sem személyre szabott pénzügyi ajánlásnak. A tényleges feltételeket a jogszabály, valamint a szolgáltató hirdetménye és szerződése tartalmazza. A kalkulátort az oldal üzemeltetője, a 4YOUR PLAN Kft. készítette; a számítások helyességéért és az azok alapján hozott döntésekért az OVB Vermögensberatung Kft. felelősséget nem vállal.
Források
- Wekerle Program, a kormány hivatalos tájékoztató oldala (wekerle.kormany.hu), 2026. október 27.
- Index: Kármán András: 2027 januárjában indul a Wekerle Plusz Lakástakarék, 2026. október 27.
- Portfolio: Eldőlt, hogyan tér vissza az államilag támogatott LTP: mutatjuk a Wekerle+ újabb részleteit, 2026. október 27.
- Privátbankár: Visszatér az állami támogatás a lakástakarékoknál, 2026. október 22.
- 1996. évi CXIII. törvény a lakás-takarékpénztárakról, Nemzeti Jogszabálytár (njt.jog.gov.hu), 2025. december 24-től hatályos szöveg
- 2018. évi LXIII. törvény a lakástakarékpénztárakról szóló törvény módosításáról, Nemzeti Jogszabálytár
- OTP Lakástakarék: hirdetmény és díjtáblázat a 2026. augusztus 3-tól kötött szerződésekre
- Fundamenta-Lakáskassza: díjtáblázat (hatályos 2026. október 7-től) és akciós hirdetmény (hatályos 2026. október 13-tól)
- Economx: Állampapírok: kamatcsökkentést jelentett be az ÁKK, 2026. július 13.
- Portfolio: Lakossági pénzeső: jönnek a kormány bejelentései a 3%-os hitelről, a felújítási programról és a lakástakarékról, 2026. október 27.
- Pénzcentrum: Magyar Péter: már holnaptól elindul a Wekerle Plusz hitel, ezzel megszűnik az Otthon Start, 2026. október 27.
A cikk tájékoztató jellegű, a megjelenés napján elérhető információkon alapul, és nem minősül ajánlatnak, ajánlattételi felhívásnak, befektetési, adó- vagy jogi tanácsadásnak. A konkrét feltételeket mindig az aktuális jogszabály és a hitelező tájékoztatója határozza meg. Mielőtt döntesz, kérd ki egy tanácsadó véleményét a saját helyzetedre.