A TBSZ-ről a legtöbben annyit tudnak, hogy „öt év után adómentes”. Ez igaz, csak éppen nem a nyitás napjától számít az öt év. És ez a különbség decemberben pénzt ér.
Előbb egy félreértést érdemes tisztázni. A TBSZ nem befektetési termék, hanem egy adózási keret. Olyan, mint egy doboz: hogy mi kerül bele (állampapír, befektetési alap, részvény vagy bankbetét), azt te döntöd el. A doboz csak azt határozza meg, mennyi adót fizetsz a hozam után.
Hogyan működik a gyűjtőév?
A TBSZ-re egyetlen naptári évben fizethetsz be: abban, amelyikben az első befizetés történt. Az első befizetés legalább 25 000 forint, utána az év végéig bármennyiszer kiegészítheted. Ezt hívja a piac gyűjtőévnek. December 31. után a számlára már nem tehetsz új pénzt, csak a benne lévő befektetéseket kezelheted.
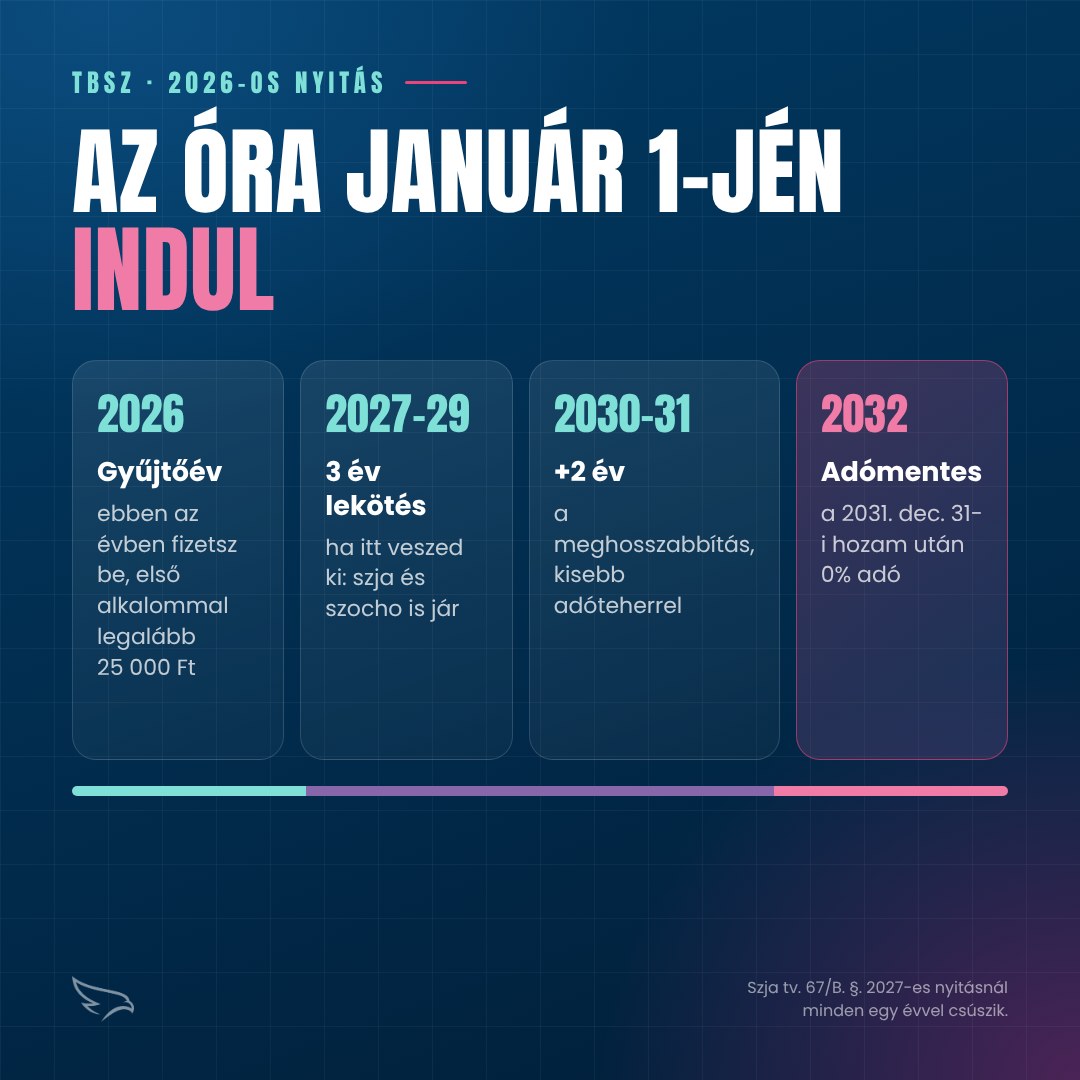
A lekötési időszak a gyűjtőévet követő január 1-jén indul. Egy 2026-ban megnyitott és feltöltött TBSZ-nél így:
- 2026: gyűjtőév, ekkor fizetsz be;
- 2027-2029: a hároméves lekötési időszak;
- 2030-2031: a kétéves meghosszabbítás;
-
- december 31.: a hozam adómentessé válik, a pénzhez 2032 januárjától adó nélkül hozzáférsz.
Ha ugyanezt 2027 januárjában nyitod meg, minden egy évvel csúszik, és csak 2032 végén éred el az adómentességet. Egy hónap különbség a nyitásban, egy év különbség a célban.
Mennyi adót fizetsz, ha előbb kiveszed?
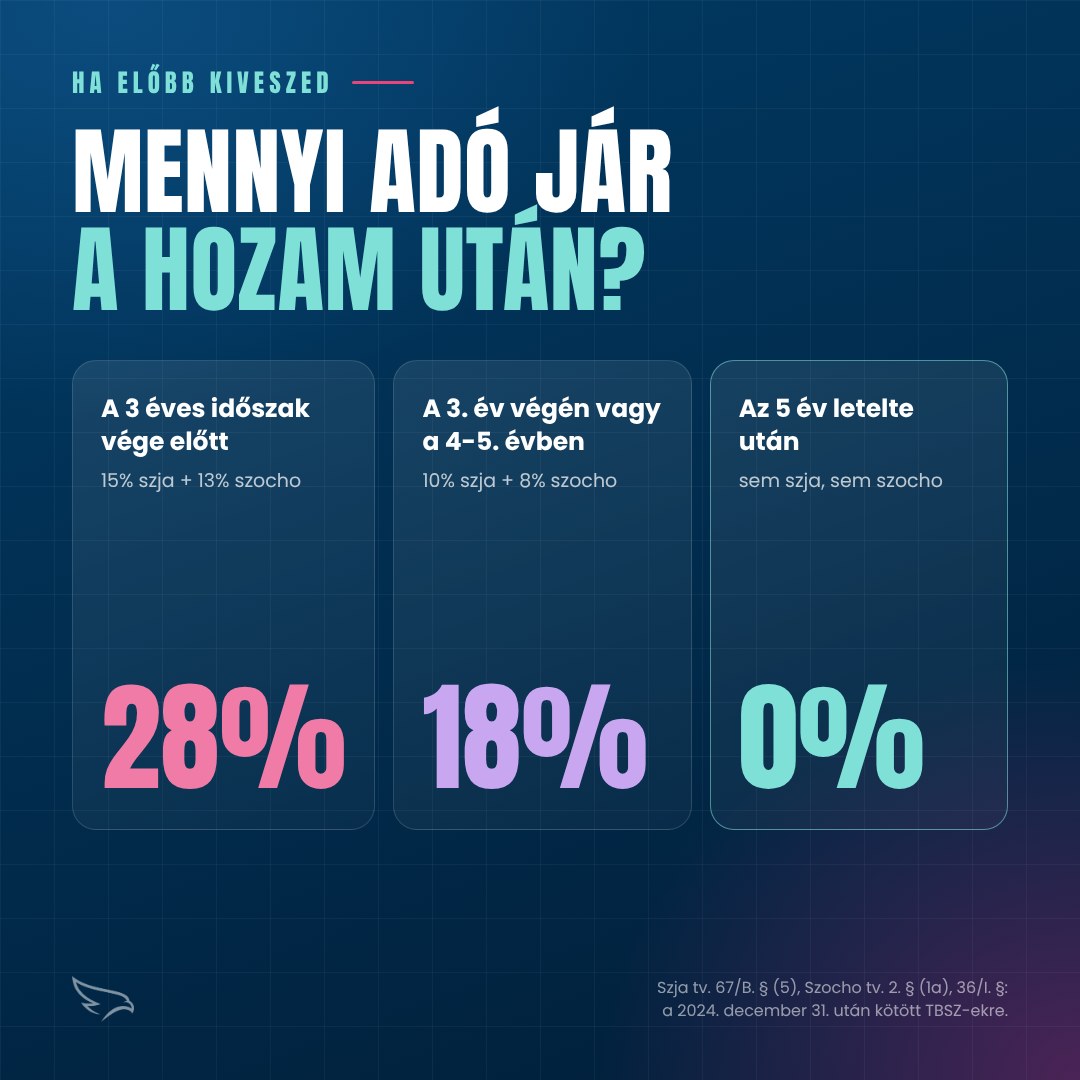
Itt jön a 2025 óta érvényes változás, amiről kevesebb szó esik. A 2024. december 31. után kötött TBSZ-eknél a személyi jövedelemadó mellé szociális hozzájárulási adó is jár, ha a pénzt az öt év letelte előtt veszed fel. Egy 2026-os számlára tehát már biztosan az új szabály vonatkozik.
| Mikor veszed fel? | Szja | Szocho | Összesen |
|---|---|---|---|
| A hároméves időszak vége előtt | 15% | 13% | 28% |
| A 3. év végén vagy a 4-5. évben | 10% | 8% | 18% |
| Az öt év letelte után | 0% | 0% | 0% |
A különbség nagy, és ez a TBSZ lényege. Aki kitart öt évig, a teljes hozamot megtartja. Aki menet közben kiveszi, annak a hozama után adót és szochót is fizet, a korábbi szabályokhoz képest többet.
Mire figyelj, mielőtt megnyitod?
A legfontosabb: részleges felvétel nincs. Ha a lekötési időszak alatt akár csak egy kis részt kiveszel, az az egész szerződés lekötését megszakítja, és a teljes hozam után adózol. Ezért a TBSZ-be olyan pénz való, amire öt évig biztosan nincs szükséged. A vésztartalék nem ilyen.
Van két hasznos lehetőség is. A hároméves időszak végén dönthetsz úgy, hogy csak egy részt (legalább 25 000 forintot) kötsz le tovább, a többit 18 százalékos teherrel felveszed. A számlát pedig adózási következmény nélkül átviheted másik szolgáltatóhoz.
Arra is figyelj, hogy a TBSZ nem véd a befektetési kockázattól. Ha a dobozba ingadozó árfolyamú befektetés kerül, az értéke öt év alatt is mehet fel és le. A szolgáltatók díjai is eltérnek, és egy magas éves költség az adóelőny egy részét elviheti. Egy szolgáltatónál évente egy értékpapíros és egy bankbetétes TBSZ nyitható, több szolgáltatónál pedig nincs korlát, így akár minden évben indíthatsz egy újat.
Kinek éri meg?
Annak, akinek van legalább öt évre félretehető pénze, és szeretné, hogy a hozama adómentes legyen. Szerintem különösen jól működik évente ismétlődő szokásként: minden évben egy új TBSZ, így öt év után minden évben lejár egy, és a pénzed egy része folyamatosan elérhetővé válik.
Annak viszont nem, akinek ez a pénz a vésztartaléka, vagy aki a következő egy-két évben lakásra, autóra gyűjt.
Hogy a TBSZ-be milyen befektetés kerüljön, és hogyan illeszkedik a többi megtakarításodhoz, azt érdemes együtt átgondolni. Több szolgáltató lehetőségeit hasonlítjuk össze, és az igényeidhez leginkább illeszkedő megoldást keressük meg.
Foglalj időpontot egy év végi pénzügyi átnézésre
A cikk tájékoztató jellegű, nem minősül ajánlatnak, befektetési vagy adótanácsadásnak. A múltbeli hozam nem garancia a jövőbeli hozamra. A végső feltételeket a szolgáltató szerződési feltételei és a hatályos jogszabályok határozzák meg.
Források
- 1995. évi CXVII. törvény a személyi jövedelemadóról (Szja tv.) 67/B. §, Nemzeti Jogszabálytár (njt.jog.gov.hu), 2026. november 10-én hatályos szöveg
- 2018. évi LII. törvény a szociális hozzájárulási adóról (Szocho tv.) 1. § (5) g), 2. § (1a) és 36/I. § (1), Nemzeti Jogszabálytár
- NAV: A tartós befektetésből származó jövedelem szochokötelezettsége, 2025. január 16.
A cikk tájékoztató jellegű, a megjelenés napján elérhető információkon alapul, és nem minősül ajánlatnak, ajánlattételi felhívásnak, befektetési, adó- vagy jogi tanácsadásnak. A konkrét feltételeket mindig az aktuális jogszabály és a hitelező tájékoztatója határozza meg. Mielőtt döntesz, kérd ki egy tanácsadó véleményét a saját helyzetedre.