Szilveszterkor a legtöbben fogadalmat tesznek. A biztosítók ennél prózaibb dolgot csinálnak: január 1-jén mindenkit egy évvel idősebbnek vesznek, akkor is, ha a születésnapod csak augusztusban lesz.
Ez elsőre apróságnak tűnik. A kockázati életbiztosításnál viszont az életkor az egyik legerősebb tényező a díjban, és amit a szerződéskötéskor rögzítenek, az a legtöbb terméknél a teljes futamidőre veled marad.
Miért számít a naptár, ha nincs is szülinapod?
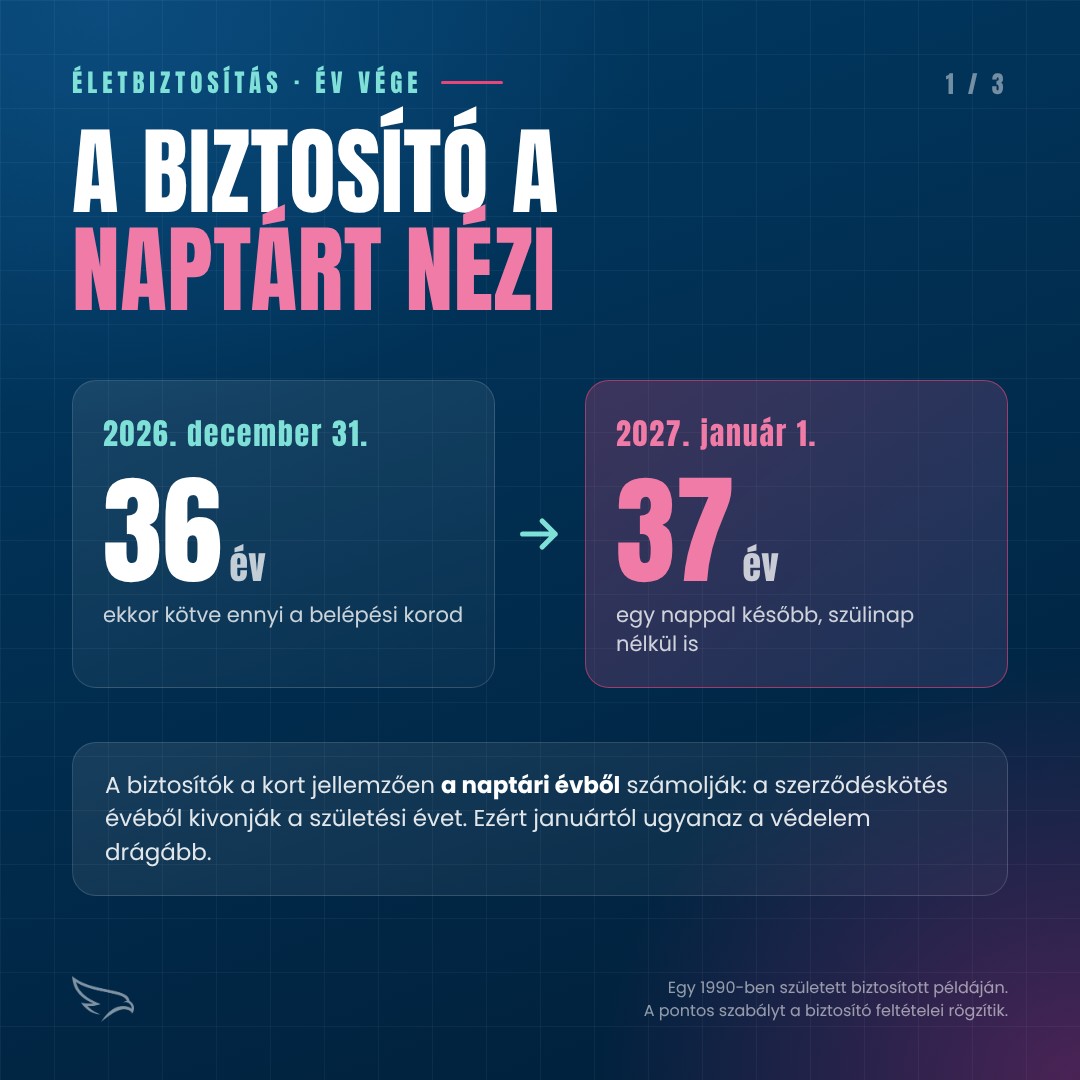
A díj attól függ, mekkora eséllyel kell fizetnie a biztosítónak. A kort a biztosítók jellemzően nem napra pontosan számolják: egyszerűen kivonják a születési évedet a szerződéskötés évéből.
Egy 1990-ben született ember így 2026-ban 36 évesként köt, 2027 januárjában már 37 évesként. Hiába telt el közben alig pár hét, a díjtáblában egy sorral lejjebb kerül. (A biztosító nem a tortán lévő gyertyákat számolja, hanem a naptárt.) Nem minden biztosító és termék dolgozik pontosan így, de a hazai piacon ez az általános gyakorlat.
Mennyit jelent ez forintban?
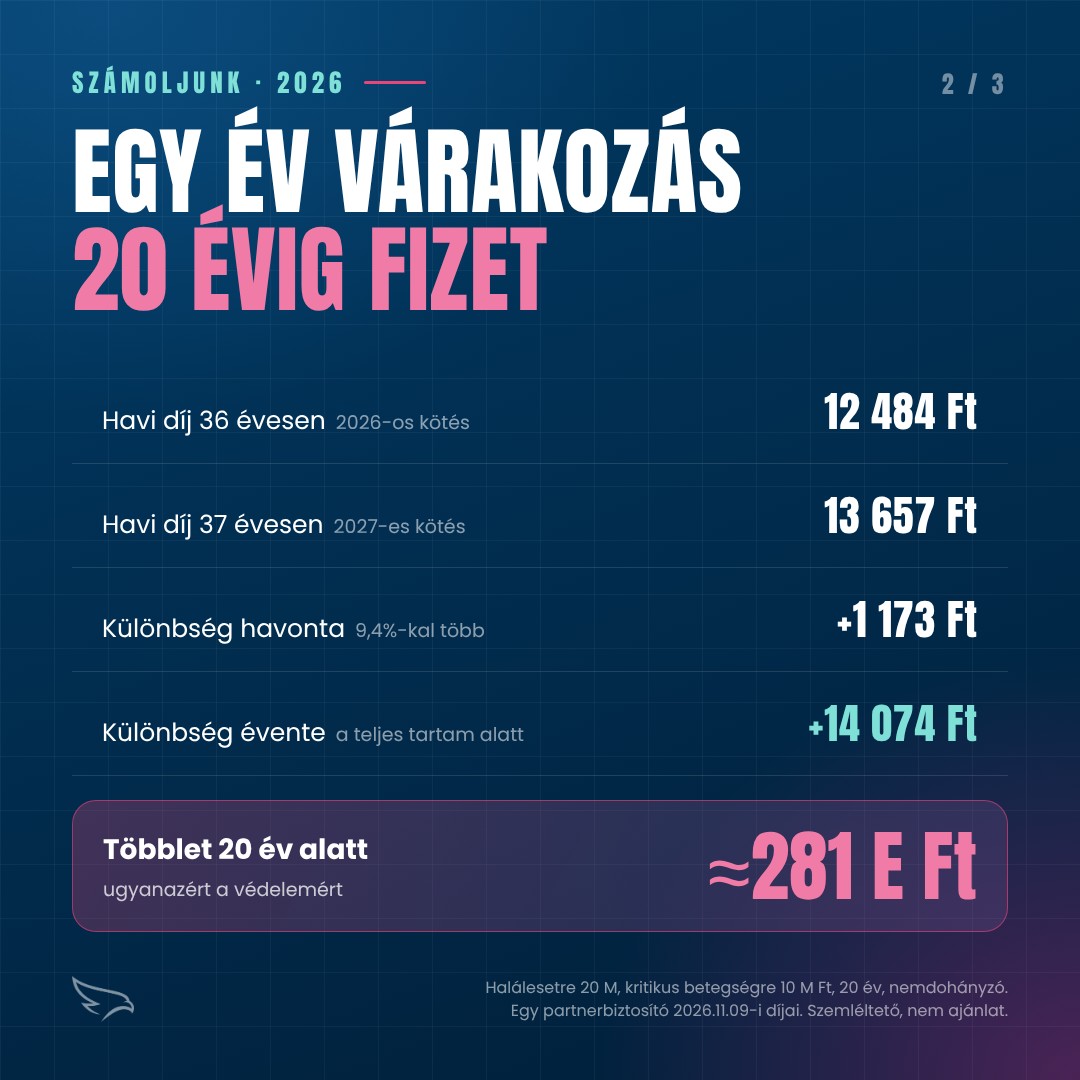
Bence 36 éves, nem dohányzik, lakáshitelt fizet, és két gyerek van otthon. Halálesetre 20 millió, kritikus betegségre 10 millió forint védelmet szeretne, 20 évre.
| Havi díj | Éves díj | |
|---|---|---|
| 2026-os kötés, 36 évesen | 12 484 Ft | 149 811 Ft |
| 2027-es kötés, 37 évesen | 13 657 Ft | 163 885 Ft |
| Különbség | +1 173 Ft | +14 074 Ft |
Havonta 1 173 forint, nagyjából egy kávé meg egy kifli. Csakhogy a kalkuláció szerint ennél a terméknél a díj a teljes tartam alatt változatlan, vagyis a magasabb belépési korral együtt a többlet is 20 évre rögzül. Ez kb. 281 ezer forint ugyanazért a védelemért, 9,4 százalékkal több, csak mert Bence januárig várt.
Mivel számoltunk: egy partnerbiztosítónk 2026. november 9-i díjtáblája, a kalkulátor szerinti volumenkedvezménnyel, egyéb kiegészítők nélkül. A 2027-es díjat ugyanezzel a díjtáblával, egy évvel magasabb belépési korral számoltuk. Ha a biztosító jövőre díjat módosít, az eredmény ettől eltérhet.
Mielőtt aláírsz, ezt mérjük fel
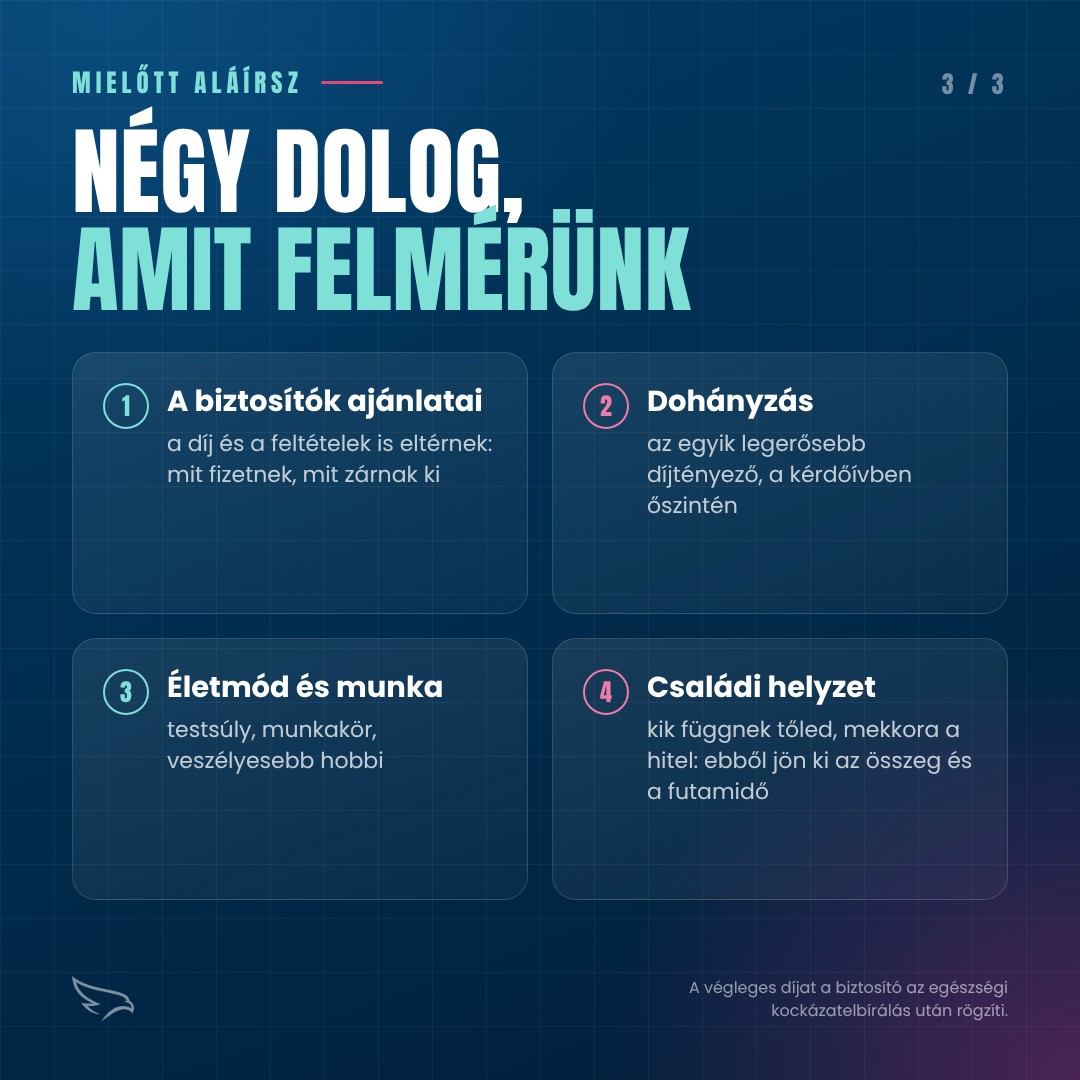
Bence számai persze csak egy példa. Hogy neked mennyibe kerül a védelem, és melyik konstrukció illik hozzád egyáltalán, az négy dolgon múlik. Ezeket mindig felmérjük, mielőtt bárki dönt.
Az első a biztosítók ajánlata. Ugyanarra a védelemre a díj is, a feltételek is eltérnek: mit fizetnek ki, mit zárnak ki, és mikortól él a fedezet. Egy olcsóbb ajánlat csak akkor jó üzlet, ha a feltételei is megállnak.
A második a dohányzás. Ez az egyik legerősebb díjtényező, és az egészségi kérdőívben őszintén kell rá válaszolni. Egy elhallgatott cigaretta ugyanis épp ott üthet vissza, ahol a legkevésbé szeretnéd: a kifizetésnél.
A harmadik az életmód. A testsúly, a munkakör vagy egy veszélyesebb hobbi a díjat és a kizárásokat is befolyásolja (a hétvégi ejtőernyőzés más kategória, mint a szombati kocogás).
A negyedik, és szerintem a legfontosabb, a családi helyzet. Kik függnek tőled anyagilag, mekkora a hiteled, hány éves a legkisebb gyerek? Ebből jön ki, mekkora összegre és milyen hosszú futamidőre van szükséged. A rosszul belőtt biztosítás ugyanis drágább hiba, mint a januári egy évvel magasabb díj: ha túl kicsi az összeg, nem véd eleget, ha túl nagy, évekig fizetsz feleslegesen.
Miért ne az utolsó héten intézd?
A biztosító egészségi kérdőívet kér, nagyobb összegnél orvosi vizsgálatot is, és ez napokat, néha heteket vesz igénybe. Hogy pontosan melyik dátum számít (az ajánlat aláírása vagy a kockázatviselés kezdete), azt a feltételek határozzák meg.
December 28-án, a bejgli és a maradék töltött káposzta között már késő ezen gondolkodni. Én december közepét tartom reális határidőnek, ha nem akarsz izgulni.
Kinek nem kell most kapkodnia?
Ha senki nem függ tőled anyagilag, nincs hiteled és nincs gyereked, a kockázati életbiztosítás valószínűleg most sem a legsürgősebb pénzügyi feladatod. Egy év végi határidő miatt nem érdemes olyat kötni, amire nincs szükséged. Akinek viszont lakáshitele van, nemrég született gyereke, vagy egyedül tartja el a családot, annak én nem hagynám januárra.
Ha még idén le szeretnéd zárni, nézd meg a biztosításokról szóló oldalunkat, vagy kérj díjmentes konzultációt: egy beszélgetésben felmérjük a fentieket, és több biztosító ajánlatát tesszük egymás mellé. Januárban is szívesen segítünk, csak akkor a biztosító már egy évvel idősebbnek fog látni.
Szemléltető számítás, nem minősül ajánlatnak. A végleges díjat a biztosító az egészségi kockázatelbírálás után, a hivatalos ajánlatában rögzíti.
Források
- Egy partnerbiztosítónk díjkalkulációja, 2026. november 9. (saját, szemléltető számítás)
A cikk tájékoztató jellegű, a megjelenés napján elérhető információkon alapul, és nem minősül ajánlatnak, ajánlattételi felhívásnak, befektetési, adó- vagy jogi tanácsadásnak. A konkrét feltételeket mindig az aktuális jogszabály és a hitelező tájékoztatója határozza meg. Mielőtt döntesz, kérd ki egy tanácsadó véleményét a saját helyzetedre.