Röviden
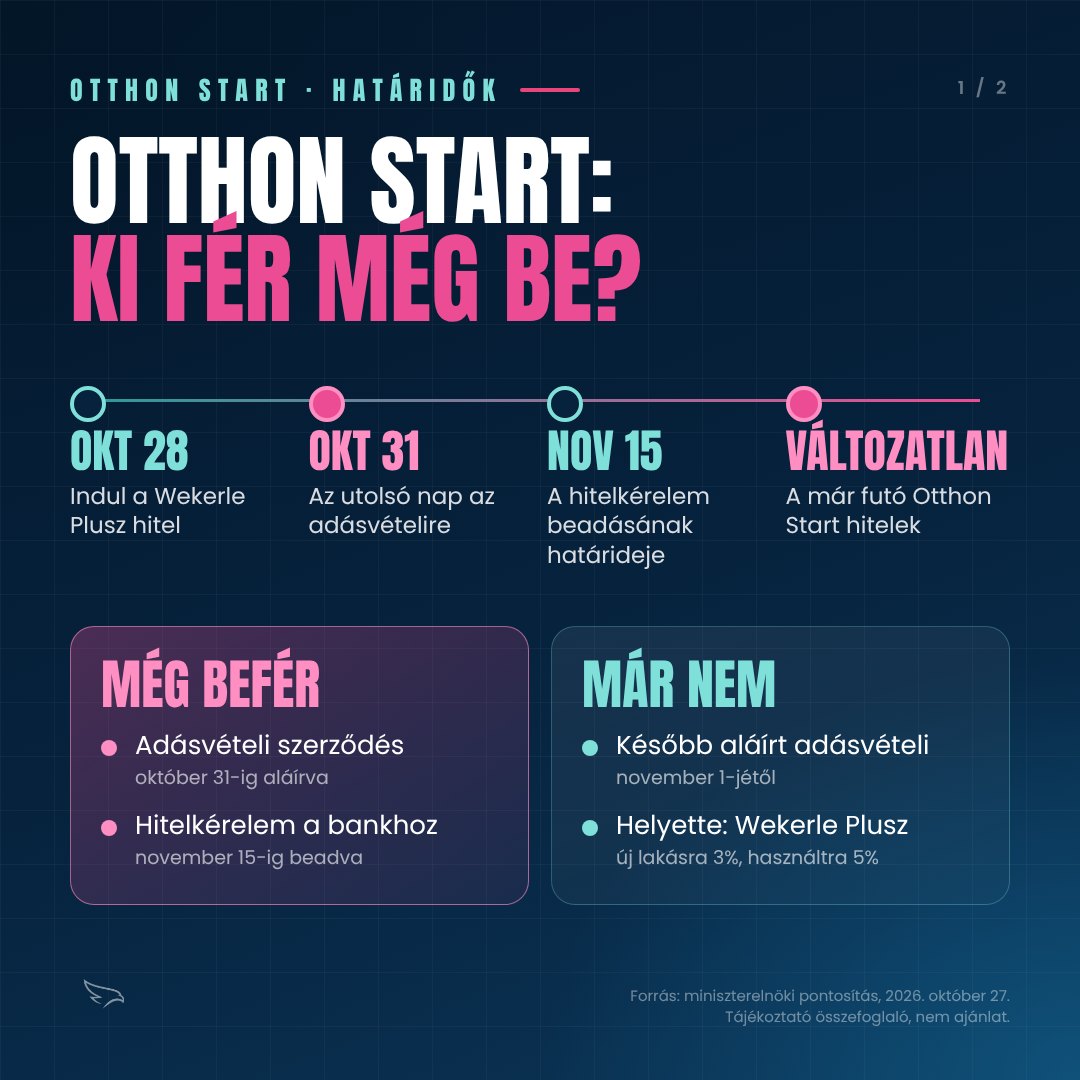
- Adásvételi szerződés: október 31-ig. Aki addig aláírja, még Otthon Starttal vásárolhat. A korábban közölt határidő október 27. volt.
- Hitelkérelem: november 15-ig kell beadni a bankhoz.
- Építkezőknél az október 31-ig megindított építési engedélyezés vagy egyszerű bejelentés számít, szintén november 15-i igénylési határidővel.
- A már futó Otthon Start hitelek nem változnak. Október 28-tól a Wekerle Plusz az új program: új lakásra fix 3%, használtra fix 5%, 18-45 éves korig, legalább 10% önerővel.
Frissítve: 2026. október 29.
- A rendelet szövege alapján pontosítottunk: a Wekerle Plusznál a teljes korábbi lakástulajdont vizsgálják (nem csak az elmúlt 10 évet), közeli hozzátartozótól nem lehet vásárolni, és a korhatár a 45. születésnap napjáig tart.
- Október 28.: megjelent a rendelet (298/2026. (X. 27.) Korm. rendelet): az építkezőkre is az október 31-i határidő vonatkozik, a korábban közölt október 27. és 15 napos türelmi idő helyett. A november 15-i határidő jogvesztő. Kiegészítettük a Wekerle Plusz részletszabályaival: önerő, díjak, közös igénylés, kombinálhatóság.
- Október 27., este: a miniszterelnöki pontosítás alapján az október 31-ig megkötött adásvételi szerződésekre és a november 15-i igénylési határidőre frissítettünk.
- Első megjelenés (október 27., délelőtt): az október 27-i határidővel és 15 napos türelmi idővel.
Mi történt?
Az Otthon Start kivezetését a miniszterelnök október 19-én, a 2027-es költségvetés bemutatásakor jelentette be (erről itt írtunk). Akkor még úgy tűnt, hogy a váltásig hónapok vannak hátra. Az október 27-i kormányinfón aztán kiderült: az utód, a Wekerle Plusz vásárlási és építési hitel már másnap, október 28-án elindul.
Az első bejelentés szerint az Otthon Start csak az aznapig, október 27-ig megkötött adásvételekre maradt volna elérhető. Ugyanaznap délután a miniszterelnök pontosított: az október 31-ig megkötött adásvételi szerződéseket is elfogadják, a hitelkérelmet pedig november 15-ig kell benyújtani, hogy a folyamatban lévő vásárlások rendben lezárulhassanak. A Wekerle Plusz közben október 28-án elindul.
Ki fér még be az Otthon Startba?
Az átmeneti szabály arra épül, hogy volt-e határidőn belül írásban rögzített lépés a lakás megszerzésére.
| Helyzet | Otthon Start még elérhető? |
|---|---|
| Lakást veszel (újat vagy használtat), és az adásvételi szerződést október 31-ig aláírjátok | Igen, ha a hitelkérelmet november 15-ig beadod |
| Építkezel, és október 31-ig elindítottad az építési engedélyezést, vagy megtetted az egyszerű bejelentést | Igen, ha a hitelkérelmet november 15-ig beadod |
| Az adásvételit november 1-jén vagy később írjátok alá | Nem, a Wekerle Plusz jöhet szóba |
| Már Otthon Start hitelt törlesztesz | Nem érint, a szerződésed változatlan |
A rendelet az építkezőkre is az október 31-i dátumot rögzíti. Ha nem egyértelmű, hogy a te dokumentumod megfelel-e, ne találgass: kérj írásos választ a banktól.
Meddig lehet beadni az igénylést?
A hitelkérelemnek november 15-ig be kell érnie a bankhoz, és ez jogvesztő határidő: a késést utólag nem lehet pótolni. November 15. vasárnap, ezért a gyakorlatban a november 13-i, pénteki nap az utolsó biztos munkanap. Hogy pontosan mi számít beadott igénylésnek, azt a bank határozza meg, ezért ezt már az első egyeztetésen tisztázd.
Ez néhány hét, és most sokan indulnak egyszerre. Egy lehetséges ütemezés:
| Mikor | Teendő |
|---|---|
| Október 31. előtt | Ha még nincs aláírt adásvételid: egyeztesd az ügyvéddel a bank elvárásait, mielőtt aláírsz. Bank kiválasztása, időpont. |
| November első napjai | Munkáltatói jövedelemigazolás, az önerő igazolása, bankszámlakivonatok. Értékbecslés időpontja. |
| November 10-ig | Az igénylés beadása teljes dokumentációval. |
| November 11-15. | Tartalék a hiánypótlásra. Ide ne tervezz beadást. |
Ha kimaradtál: mit kínál a Wekerle Plusz?
| Otthon Start | Wekerle Plusz (október 28-tól) | |
|---|---|---|
| Kamat új lakásra | fix 3% | fix 3% |
| Kamat használt lakásra | fix 3% | fix 5% |
| Életkor | nem volt korhatár | 18-45 év |
| Hitelösszeg | legfeljebb 50 millió Ft | legfeljebb 50 millió Ft |
| Kamattámogatás | legfeljebb 25 év | legfeljebb 25 év |
| Ingatlan ára | legfeljebb 150 millió Ft, 1,5 millió Ft/m² | lakás 100, családi ház 150 millió Ft, 1,5 millió Ft/m² |
| Önerő | legalább 10% | legalább 10% |
| Bentlakás | nem volt kötelező | 5 év, bérbe adni nem lehet |
Két fontos könnyítés: gyermek, házasság és többéves TB-jogviszony sem feltétel, és ha a fiatal igénylő jövedelme kevés, szülő vagy testvér adóstársként beléphet, de tulajdont nem szerezhet. Nem kizáró ok az 50 százalék alatti tulajdonrész, illetve az sem, ha valakinek legfeljebb 30 millió forint értékű lakása van vagy volt. Házaspároknál és élettársaknál az ugyanabban a lakásban lévő hányadokat összeadják. Fontos különbség az Otthon Starthoz képest: a Wekerle Plusznál a teljes korábbi tulajdonlást vizsgálják, nem csak az elmúlt 10 évet, és a szerződéses haszonélvezet kizáró ok.
A rendelet néhány új kötöttséget is hozott. Házastársak és élettársak csak együtt, adóstársként igényelhetnek, és mindkettőjüknek meg kell felelnie a feltételeknek. A bank ügyintézési és folyósítási díja együtt legfeljebb 30 000 Ft (értékbecslés nélkül), az előtörlesztési díj legfeljebb 1 százalék. Az eladó nem lehet közeli hozzátartozó vagy élettárs, és résztulajdon sem vehető (kivéve egy részben örökölt lakás fennmaradó részét). Kizáró ok a büntetett előélet, a köztartozás és a KHR-ben nyilvántartott tartozás (kivéve, ha legalább egy éve rendezték). Vásárlásnál az adásvételitől számított 180 napon belül kell igényelni, a vételár pedig legfeljebb 20 százalékkal térhet el a bank értékbecslésétől. Aki jogosulatlanul vette igénybe a támogatást, annak azt a jegybanki alapkamat + 5 százalékponttal növelten kell visszafizetnie.
Számoljunk: mennyit jelent a 2 százalékpont?
Új lakásnál a kamat nem változik. Használt lakásnál viszont igen:
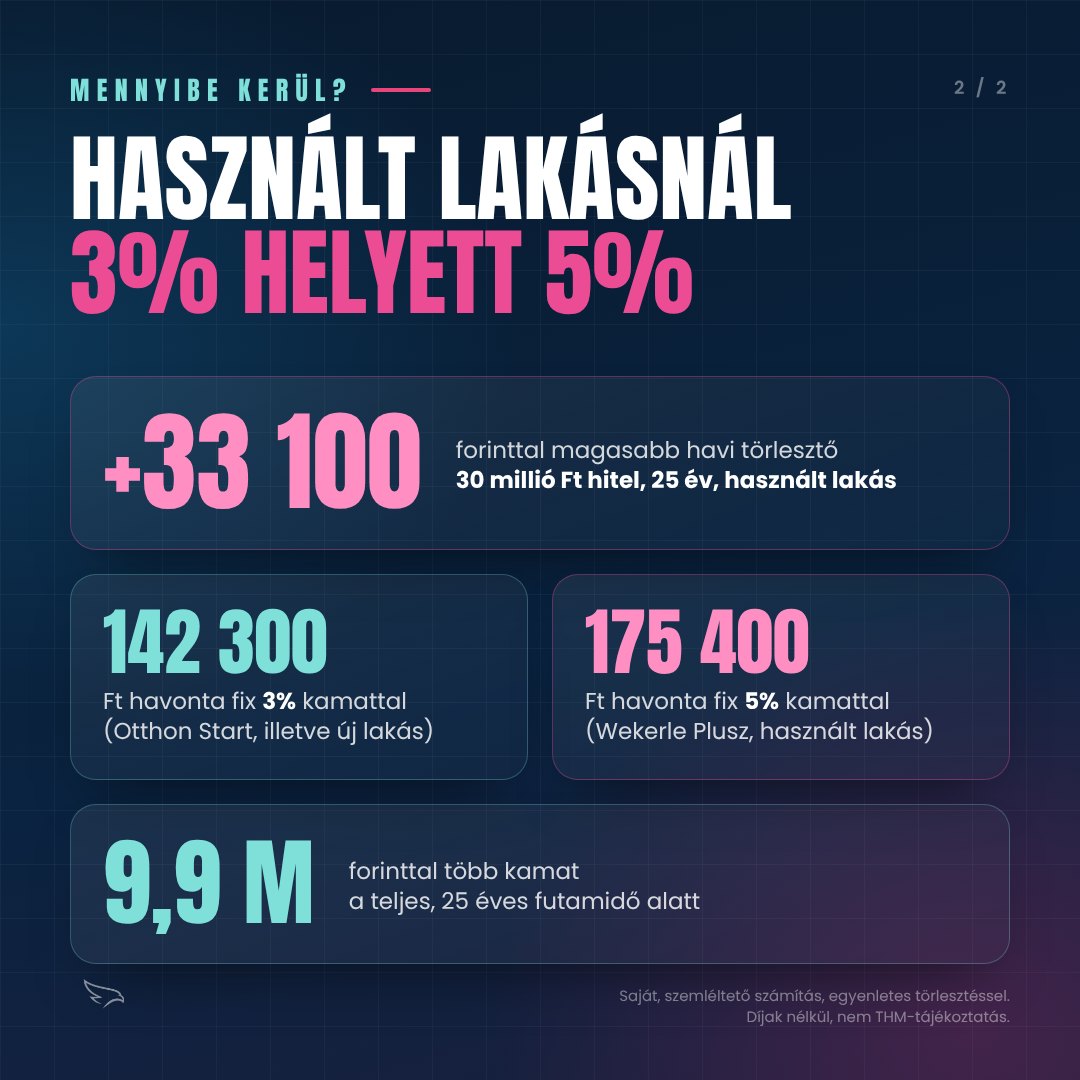
30 millió Ft hitel, 25 év, egyenletes törlesztés, használt lakás
- Fix 3% kamattal (Otthon Start): kb. 142 300 Ft havonta
- Fix 5% kamattal (Wekerle Plusz): kb. 175 400 Ft havonta
- Különbség: kb. 33 100 Ft havonta, a teljes futamidő alatt nagyjából 9,9 millió Ft kamat
Saját, szemléltető számítás: nem tartalmazza a díjakat és költségeket, és nem minősül THM-tájékoztatásnak.
Aki most határon van egy használt és egy új építésű lakás között, annak ez a különbség önmagában is számít a döntésnél.
Akik a Wekerle Pluszból is kimaradnak
- 45 év felettiek: számukra a piaci lakáshitelek maradnak. Itt a kamatperiódus hossza és a teljes visszafizetendő összeg a kulcs.
- Akik nem költöznének be: az 5 éves bentlakás miatt befektetési célú vásárlásra a Wekerle Plusz nem használható.
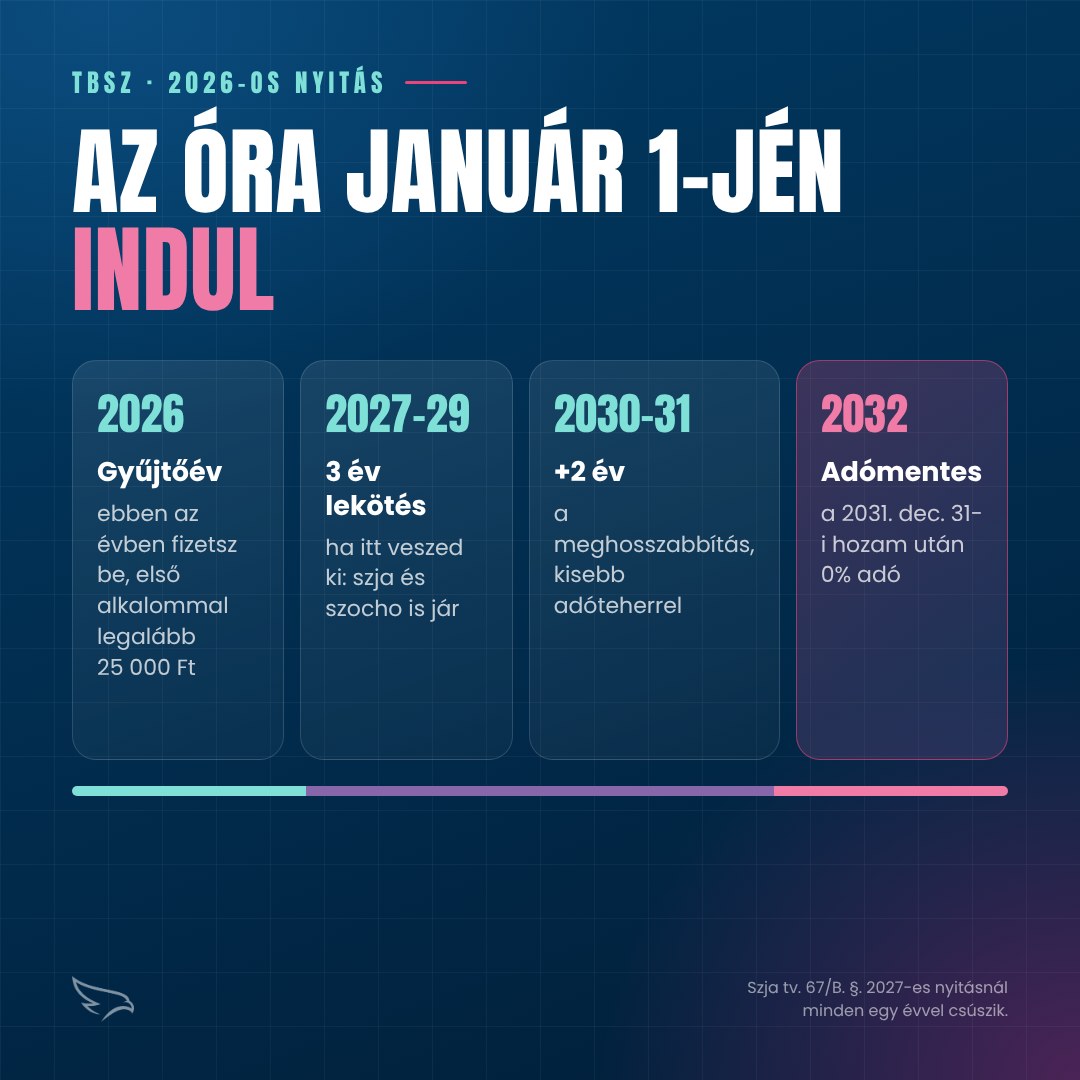
- Akik még gyűjtenek: 2027 januárjától újra állami támogatás jár a lakástakarékra. Részletek és számítások itt.
A CSOK Plusz és a falusi CSOK továbbra is igényelhető, de a Wekerle Plusszal nem kombinálható: aki más államilag támogatott lakáshitelt vett fel, az nem igényelheti a Wekerle Pluszt. Lakástakarék-megtakarítás viszont felhasználható hozzá. Az energetikai felújítási programról ebben a cikkben írtunk.
Amit még nem tudunk
A rendelet megjelent, de a bankok termékismertetői még nem: hogy melyik bank mikortól fogadja az igényléseket, és milyen díjakkal, az a következő napokban derül ki. A kormány azt is jelezte, hogy tárgyal a bankokkal, hogy a kisebb településeken is elérhető maradjon a támogatott hitel. A cikket frissítjük, amint a bankok ajánlatai megjelennek.
Mit érdemes most tenned?
- Ha október 31-ig aláírod (vagy már aláírtad) az adásvételit: még ma keresd meg a bankot, a hitelkérelemnek november 15-ig be kell érnie.
- Ha csak tervezed a vásárlást: számold újra a havi terhet 5 százalékkal is, ha használt lakásban gondolkodsz.
- Ha elmúltál 45: kérj összehasonlítást több piaci ajánlatról, ne csak a saját bankodtól.
Az alábbi kalkulátorral a saját hitelösszegedre és futamidődre is kiszámolhatod, mennyit jelent a 3 és az 5 százalék közötti különbség.
Mennyit jelent nálad a 3 és az 5 százalék?
Állítsd be a hitelösszeget és a futamidőt. A kalkulátor kiszámolja a havi törlesztőt mindkét kamattal, és a különbséget a teljes futamidőre. A kamatokat is átírhatod, például két bank ajánlatára. Az előre beírt számok példaértékek.
Feltételezések: annuitásos (egyenletes) törlesztés, a kamat a teljes futamidőn változatlan. Nem tartalmazza az induló költségeket (értékbecslés, közjegyző, folyósítási díj), a számlavezetést és a biztosításokat.
Jogi nyilatkozat a kalkulátorhoz. A kalkulátor kizárólag tájékoztató jellegű: egyszerűsített, általános feltételezéseken alapuló számítást végez a megadott adatokból. Az eredmény nem minősül ajánlatnak, THM-tájékoztatásnak, hitelbírálatnak, sem személyre szabott pénzügyi ajánlásnak. A tényleges feltételeket kizárólag az adott pénzügyi szolgáltató ajánlata, hirdetménye és szerződése tartalmazza. A kalkulátort az oldal üzemeltetője, a 4YOUR PLAN Kft. készítette; a számítások helyességéért és az azok alapján hozott döntésekért az OVB Vermögensberatung Kft. felelősséget nem vállal.
Források
- 298/2026. (X. 27.) Korm. rendelet, Magyar Közlöny 2026. évi 159. szám.
- Portfolio: Viszlát, Otthon Start: megjelent a rendelet a Wekerle Plusz hitelprogramról, mutatjuk a részleteket, 2026. október 27.
- Pénzcentrum: Itt a hivatalos rendelet a Wekerle Pluszról: ennyi volt, megszűnt az Otthon Start, 2026. október 28.
- Piac&Profit: Kijött a rendelet, ezek a Wekerle Plusz hitel végleges szabályai, 2026. október.
- Portfolio: Pontosított Magyar Péter: még négy napig lehet Otthon Startra lakást vásárolni, 2026. október 27.
- Economx: Kitört a pánik, de Magyar Péter mindenkit megnyugtatott, 2026. október 27.
- Wekerle Program, a kormány hivatalos tájékoztató oldala (wekerle.kormany.hu), 2026. október 27.
- Portfolio: Lakossági pénzeső: jönnek a kormány bejelentései a 3%-os hitelről, a felújítási programról és a lakástakarékról, 2026. október 27.
- Pénzcentrum: Magyar Péter: már holnaptól elindul a Wekerle Plusz hitel, ezzel megszűnik az Otthon Start, 2026. október 27.
A cikk tájékoztató jellegű, a megjelenés napján elérhető információkon alapul, és nem minősül ajánlatnak, ajánlattételi felhívásnak, befektetési, adó- vagy jogi tanácsadásnak. A konkrét feltételeket mindig az aktuális jogszabály és a hitelező tájékoztatója határozza meg. Mielőtt döntesz, kérd ki egy tanácsadó véleményét a saját helyzetedre.