Röviden
- Az Otthon Start helyébe 2027-től a Wekerle Plusz lép. A már megkötött Otthon Start szerződések érvényesek maradnak.
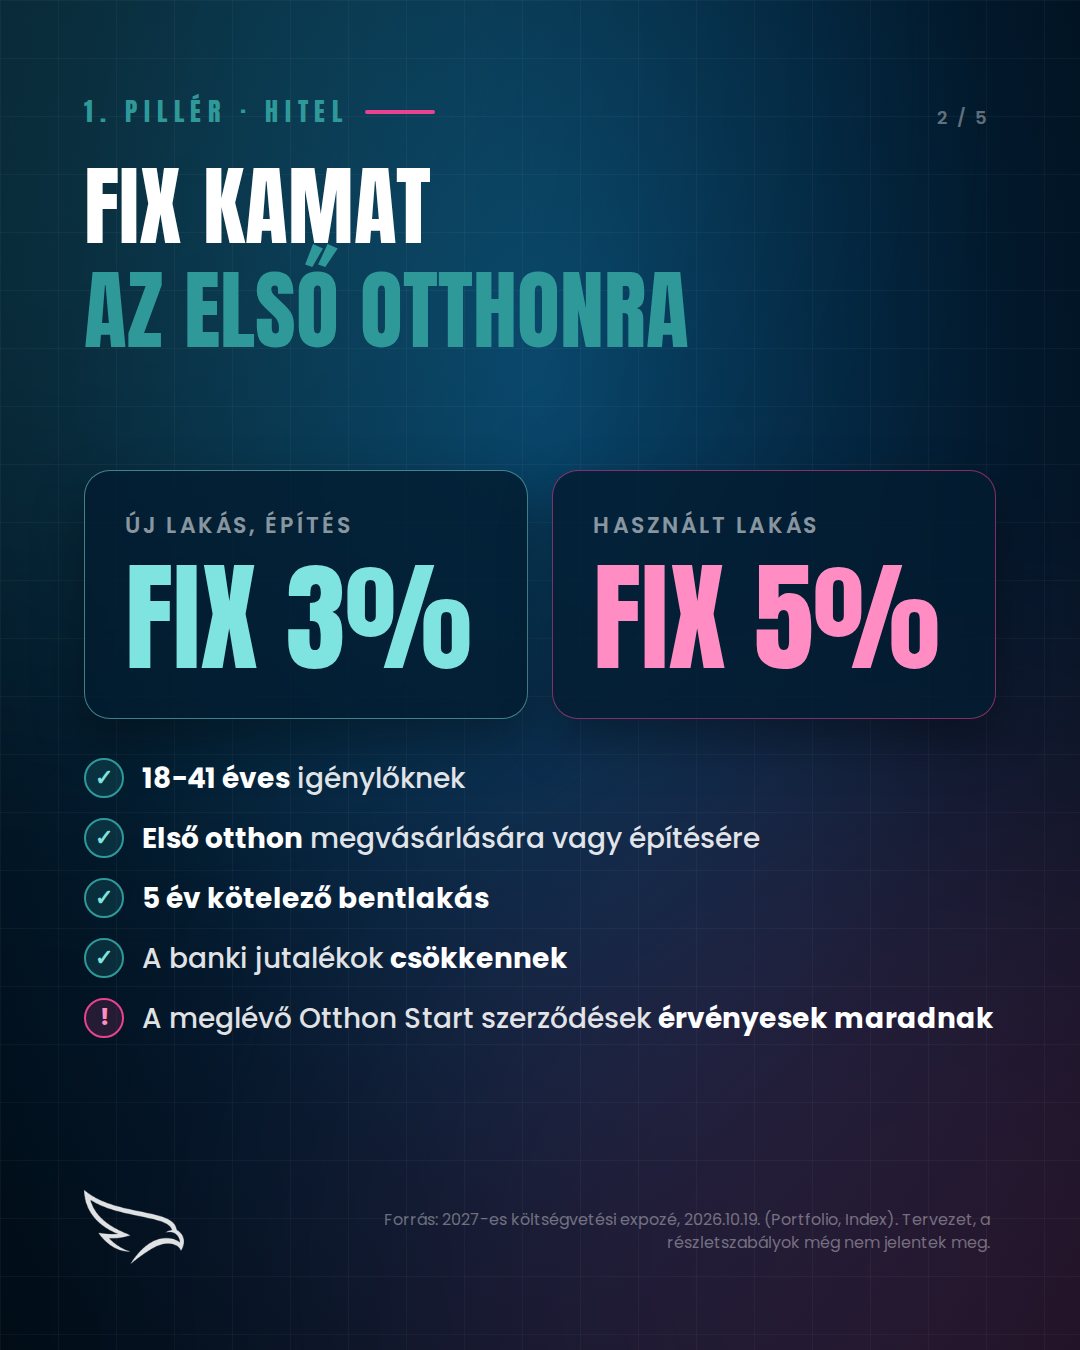
- Új lakásra marad a fix 3%, használt lakásra viszont fix 5% jön.
- Új feltételek: 18-41 éves kor, 5 év kötelező bentlakás, és a házastárs tulajdonrészét is figyelik.
- A hitelösszeg, a futamidő, az értékhatár és az indulás pontos napja még nem ismert.
Mi történt?
A miniszterelnök 2026. október 19-én, a 2027-es költségvetés bemutatásakor jelentette be, hogy az Otthon Start helyét egy új, háromlábú lakásprogram, a Wekerle Plusz veszi át. A bejelentés egyelőre terv: a részletszabályokat tartalmazó rendelet még nem jelent meg. Ezért ebben a cikkben pontosan elválasztjuk, mi biztos, és mi az, amire még várni kell.
Mi a Wekerle Plusz?
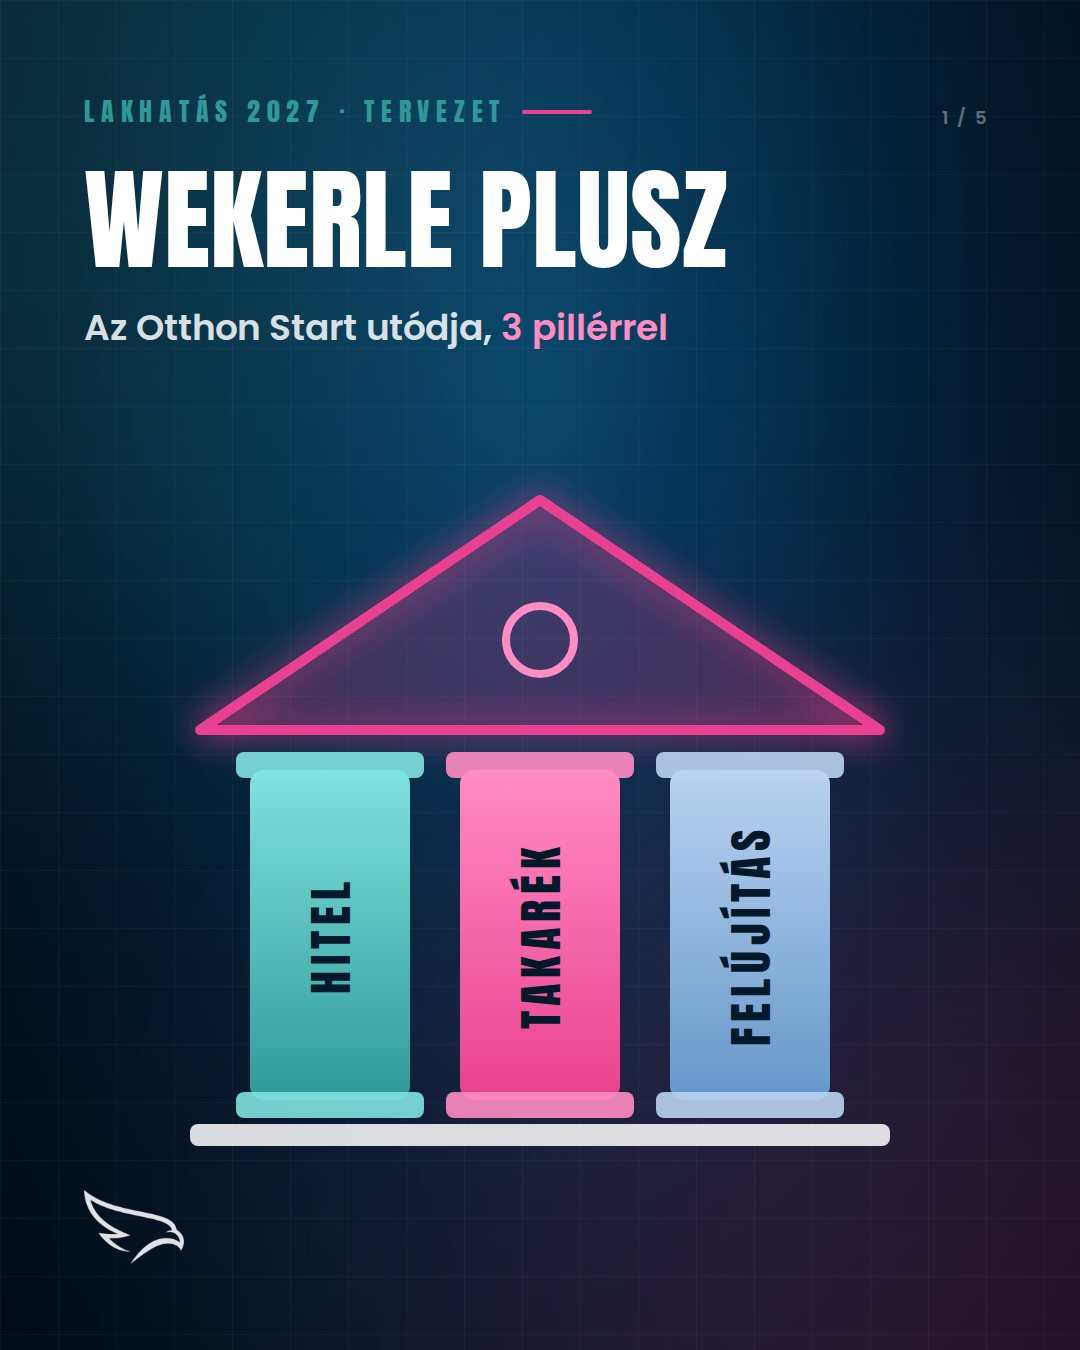
Nem egyetlen hitelről van szó, hanem három pillérről, amelyek együtt adják az új programot: hitel az első otthonra, állami támogatású lakástakarék, és energetikai felújítás támogatással és kedvezményes hitellel.
Otthon Start és Wekerle Plusz egymás mellett
| Otthon Start (2025. szeptembertől) | Wekerle Plusz (bejelentés szerint 2027-től) | |
|---|---|---|
| Kamat új lakásra | fix 3% | fix 3% |
| Kamat használt lakásra | fix 3% | fix 5% |
| Életkor | nincs korhatár | 18-41 év |
| Tulajdon | az igénylőnek nem lehetett 50% feletti részesedése lakóingatlanban | az igénylő és a házastárs sem rendelkezhet 50%-ot elérő tulajdonrésszel |
| Bentlakás | nem kötelező | 5 év kötelező |
| Hitelösszeg | legfeljebb 50 millió Ft | még nem ismert |
| Futamidő | legfeljebb 25 év | még nem ismert |
| Ingatlan értéke | legfeljebb 150 millió Ft, 1,5 millió Ft/m² | még nem ismert |
Számoljunk: mit jelent a 2 százalékpont?
A legnagyobb változás a használt lakást vásárlóknál van. Egy egyszerű példa a különbség nagyságrendjére:
35 millió Ft hitel, 25 év, egyenletes törlesztés
- Fix 3% kamattal: kb. 166 000 Ft havi törlesztő
- Fix 5% kamattal: kb. 204 600 Ft havi törlesztő
- Különbség: kb. 38 600 Ft havonta, a teljes futamidő alatt nagyjából 11,6 millió Ft
A 35 millió Ft az Otthon Start hitelek átlagos összege az MNB adatai szerint. A számítás szemléltető, saját számításunk: nem tartalmazza a díjakat és költségeket, és nem minősül THM-tájékoztatásnak.
Kiknél változik a legtöbb feltétel?
- Akik elmúltak 41 évesek: a bejelentés szerint a Wekerle Plusz hitelét már nem igényelhetik.
- Akik használt lakást vennének: náluk 3 helyett 5 százalék lesz a kamat.
- Akik nem költöznének be: az 5 év kötelező bentlakás miatt bérbeadásra vagy befektetésre nem lesz használható.
- Akiknek a házastársuk tulajdonos: az ő tulajdonrészét is figyelembe veszik.
- 18-41 évesek, új lakásra: náluk a kamat nem változik, és a banki jutalékok csökkenése még javíthat is a feltételeken.
Mit érdemes most átgondolni?
- Melyik csoportba tartozol? A fenti lista alapján pár perc alatt kiderül, érint-e a változás.
- Ha már folyamatban van egy vásárlás, egyeztess a bankkal vagy a tanácsadóddal arról, hogyan és meddig fogadják még az Otthon Start igényeket. Ezt a részletszabályok döntik el, ezért érdemes ezt korán tisztázni.
- Számold újra a havi terhet 3 és 5 százalékkal is, és nézd meg, mennyi önerő kell hozzá.
- Ne dönts csak a hír alapján. Amíg a rendelet nem jelenik meg, a részletek még változhatnak. A cikket frissítjük, amint új információ érkezik.
A másik két pillér
Visszatér az állami lakástakarék-támogatás
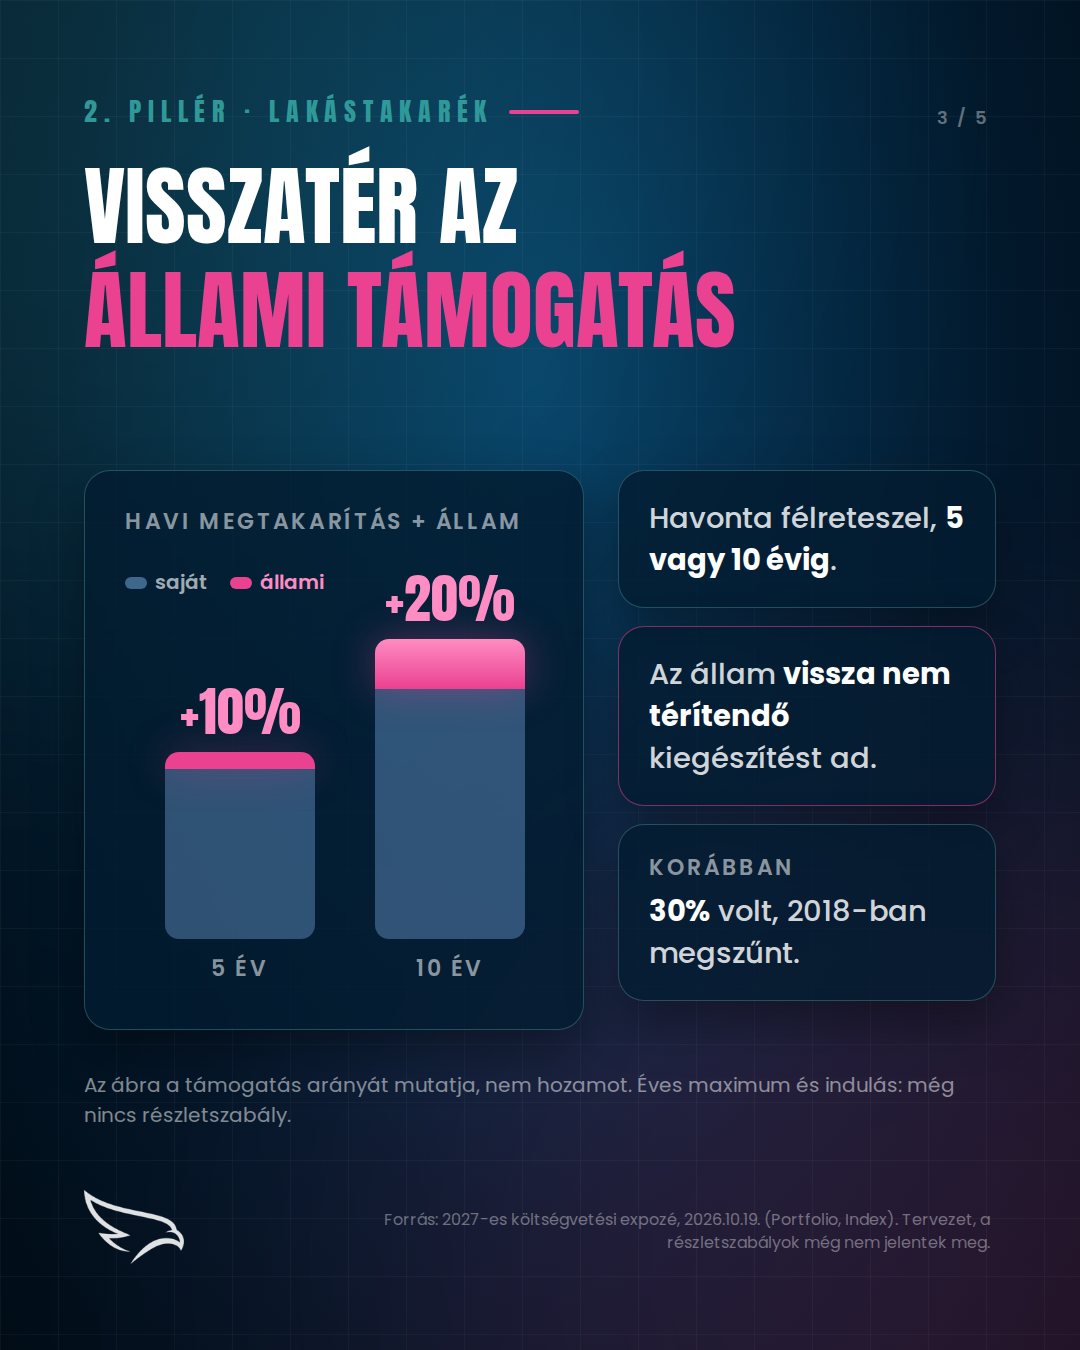
A bejelentés szerint aki 5 vagy 10 évig rendszeresen félretesz, vissza nem térítendő állami kiegészítést kap: 5 évnél 10, 10 évnél 20 százalékot. A korábbi, 2018-ban megszüntetett rendszerben ez 30 százalék volt. Az éves maximum és a pontos konstrukció még nem ismert.
Energetikai felújítás: nagyobb keret
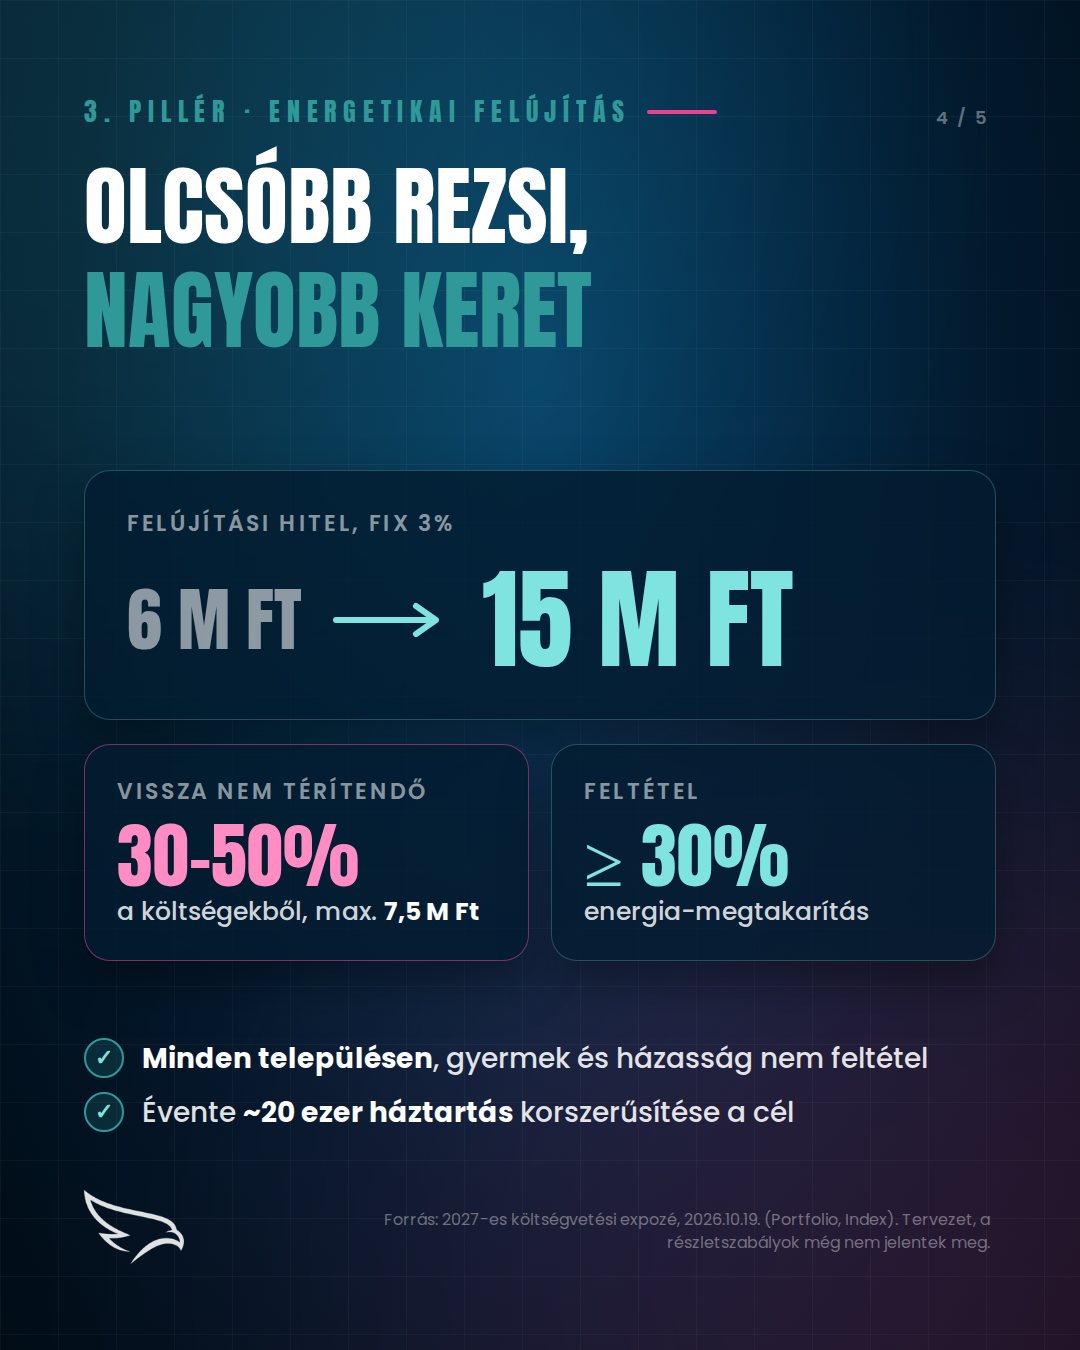
A fix 3 százalékos felújítási hitel felső határa 6 millióról 15 millió forintra nő. Mellé a költségek 30-50 százalékát, legfeljebb 7,5 millió forintot vissza nem térítendő támogatásként lehet megkapni, ha a felújítás legalább 30 százalékos energiamegtakarítást hoz. A program minden településen elérhető, gyermek és házasság nem feltétel.
Amit még nem tudunk
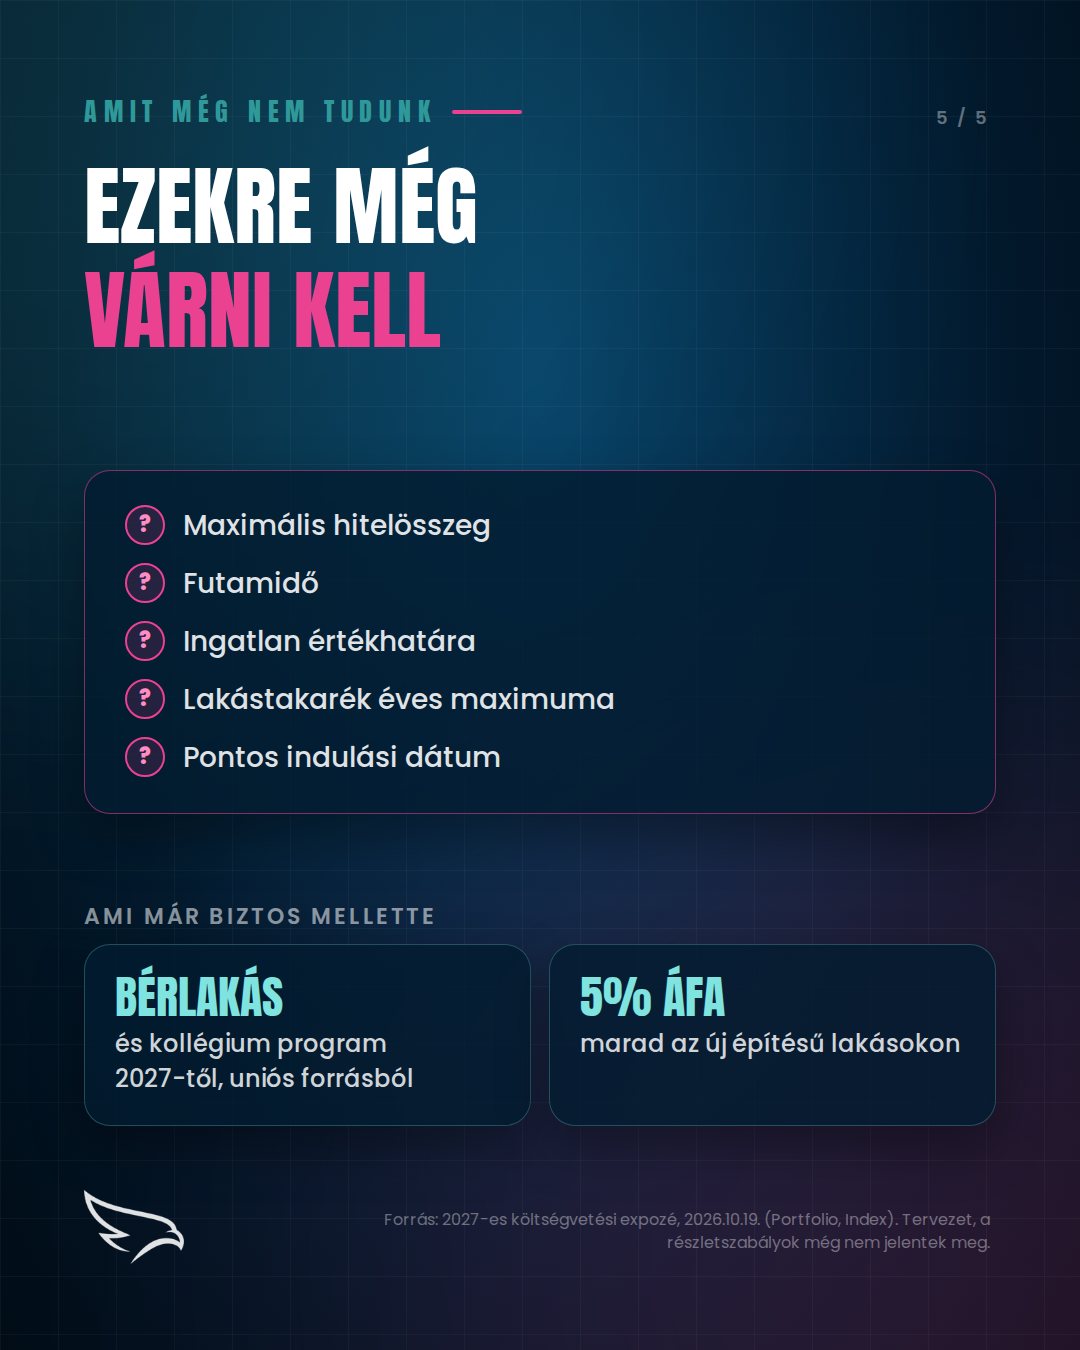
A maximális hitelösszeg, a futamidő, az ingatlan értékhatára, a lakástakarék éves maximuma és a pontos indulási dátum a részletszabályokkal derül ki. Ami már biztos mellette: 2027-től bérlakás- és kollégiumépítési program indul uniós forrásból, és az új építésű lakások 5 százalékos áfája marad.
Források
- 2027-es költségvetési expozé, miniszterelnöki bejelentés, 2026. október 19.
- Portfolio: Bejelentette Magyar Péter: az Otthon Start helyett jön a Wekerle Plusz, 2026. október 19.
- Telex: Vége az Otthon Startnak: új lakáshitel jön, 2026. október 19.
- Index: Jön az Otthon Start utódja, 2026. október 19.
- Kormányhivatalok: Indul az Otthon Start Program, 2025. július 14. (az Otthon Start feltételei)
- MNB Lakáspiaci jelentés, 2026. május (átlagos hitelösszeg)
A cikk tájékoztató jellegű, a megjelenés napján elérhető információkon alapul, és nem minősül ajánlatnak, ajánlattételi felhívásnak, befektetési, adó- vagy jogi tanácsadásnak. A konkrét feltételeket mindig az aktuális jogszabály és a hitelező tájékoztatója határozza meg. Mielőtt döntesz, kérd ki egy tanácsadó véleményét a saját helyzetedre.