Röviden
- A legdrágább biztosítás az, amelyikről nem tudod, mire fizetsz.
- A ritka, de súlyos következményekre érdemes biztosítást kötni: kritikus betegség, rokkantság, haláleset.
- Jó döntést nem lehet sürgetni. Kérj összehasonlítást, és olvasd el a kizárásokat aláírás előtt.
A Kiléptem Podcast a Monhero csapatával közös sorozat, amelyben pénzügyi témákat beszélünk át közérthetően. A legújabb adásban Csomor Viktor (Monhero) és Gentischer Richárd (EAGLZ) szokatlan kérdést tett fel: mikor ne kössön valaki személybiztosítást? Két tanácsadótól ez meglepő lehet, de éppen ettől őszinte: nem eladni szeretnénk, hanem megmutatni, mi számít valóban.
A teljes beszélgetés: Kiléptem Podcast × Monhero × EAGLZ, 31 perc.
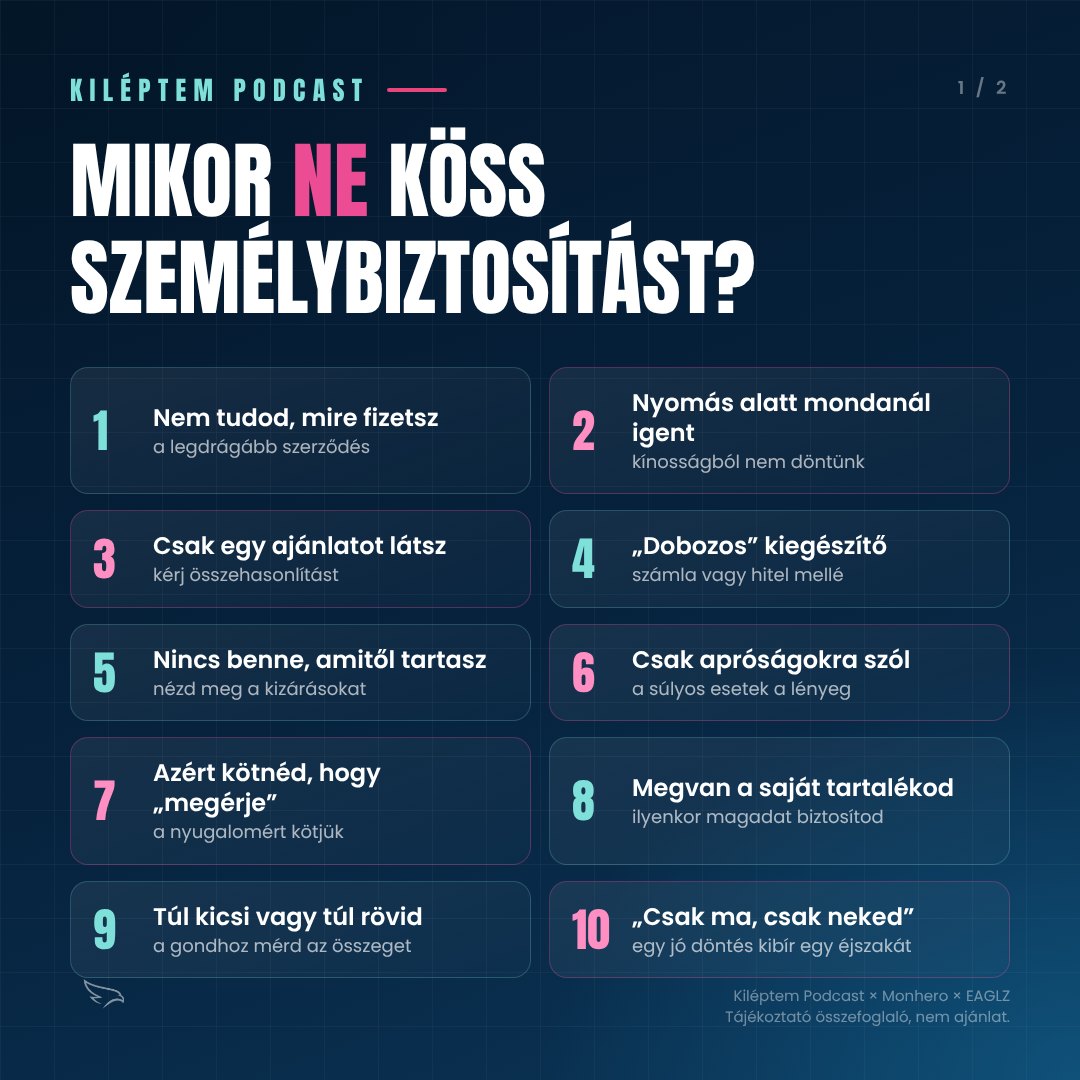
10 helyzet, amikor jobb nemet mondani
1. Ha nem tudod, mire fizetsz
Az adásban elhangzott egy jellemző történet: egy ügyfélnek a bankban hitel mellé havi 3 000 forintos biztosítást említettek, otthon derült ki, hogy valójában 30 000 forint. Gyakori az is, hogy valaki úgy tudja, a lakásbiztosításában benne van az életbiztosítása, vagy a nagyszülő köt szerződést az unokának, de később senki sem tudja, mi van benne. Aláírás előtt négy kérdésre biztosan tudd a választ: milyen eseményekre fizet, mekkora összeget, mik a kizárások, és mennyi a teljes futamidő és a teljes költség.
2. Ha nyomás alatt mondanál igent
Egy biztosítást nem kínosságból kötünk meg. Ha valaki újra és újra hív, vagy más számról próbál elérni, az jelzés. Ilyenkor kérj időt és írásos összefoglalót. A tanácsadó dolga az, hogy elmagyarázza a lehetőségeket. A döntés mindig a tiéd, és nemet mondani egy termékre teljesen rendben van.
3. Ha csak egy ajánlatot látsz
Egy biztosító képviselője értelemszerűen a saját termékeit mutatja. Érdemes megkérdezni: hány ajánlatot látok egymás mellett? Ugyanakkor nem kell tíz opció: sokszor két-három jól összevetett ajánlat ad a legtisztább képet.
4. Ha „dobozos” kiegészítőről van szó
Telefonszámlához, közüzemi számlához, hitelhez kínált, havi néhány száz vagy ezer forintos csomagok. Olcsók, de a védelem gyakran csak névleges. A beszélgetésben elhangzott hasonlattal: hegymászáshoz sem cérnaszálat kötünk biztosítókötél helyett.
5. Ha nincs benne az, amitől tartasz
Minden szerződésnek vannak kizárásai: előzménybetegség, bizonyos kockázatok, várakozási idők. Ha a konkrét aggodalmad, például egy családban előforduló betegség vagy egy közlekedési baleset nincs lefedve, akkor ne írd alá, amíg ezt nem tisztáztad.
6. Ha csak apróságokra szól
Egy kórházi napi térítés kellemes, de egy családot nem ez véd meg a nehéz helyzettől. Az alábbi ábra jól mutatja a logikát:
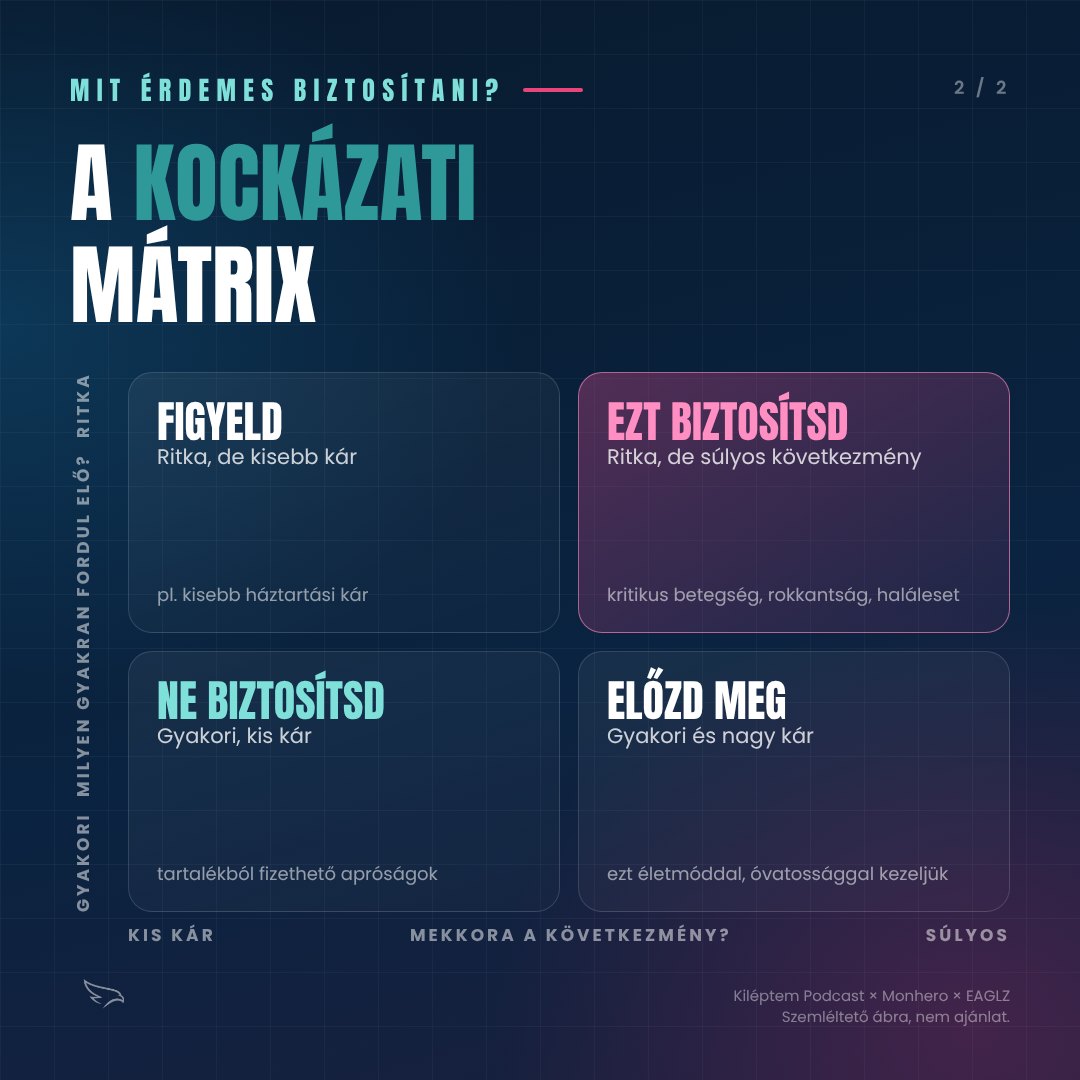
A gyakori, kis károkat érdemes tartalékból fizetni. A ritka, de súlyos következményekre, mint a kritikus betegség, a rokkantság vagy a haláleset, érdemes biztosítást kötni. Az adásban szóba került egy ügyfél, aki rokkantság után a biztosításból fizette ki a lakáshitelét. Erre való.
7. Ha azért kötnéd, hogy „megérje”
Az adás legfontosabb mondata egy ügyféltalálkozón hangzott el, közvetlenül az aláírás előtt. Az ügyfél megkérdezte: „Megéri?” A válasz: „Nem. Remélem, soha nem fogja megérni.” Ha egy biztosítás anyagilag „megérte”, akkor nagy baj történt.
Az adásban egy egyszerű, szemléltető példa is elhangzott: havi 1 000 forintért 10 millió forint kifizetése haláleset esetén. Első hallásra furcsa, hogyan éri meg ez a biztosítónak. A válasz a közösség: sok ember kis befizetéséből fizeti ki azt a néhány esetet, amikor tényleg nagy baj történik. Ezért kedvező a védelem díja, amíg fiatal és egészséges vagy, és ezért érdemes időben gondolkodni rajta.
Amit valójában kapsz, az a nyugalom: ha baj van, a család anyagi biztonsága nem omlik össze. Az adásban személyes történet is elhangzott egy motoros balesetről egy körforgalomban: senki nem úgy indul el reggel, hogy vele történik meg.
8. Ha bőven van tartalékod
Ha jelentős megtakarításod vagy rendszeres passzív jövedelmed van, egy részét magad is fedezheted, ilyenkor gyakorlatilag saját magadat biztosítod. Egyedülállóként, eltartott nélkül a kockázati életbiztosítás is kevésbé sürgető. Kivétel, ha a következő 5-10 évben családot terveztek, mert fiatalon jellemzően kedvezőbb feltételekkel köthető meg.
9. Ha túl kicsi az összeg vagy túl rövid a futamidő
Ha például egy családnak 25 millió forintos lakáshitele van, egy néhány milliós biztosítás baj esetén nem oldja meg a helyzetet. A futamidőnél is érdemes előre gondolkodni: egy rövidebb szerződés éppen akkor járhat le, amikor a legnagyobb szükség lenne rá, és később, idősebb korban az újrakötés jellemzően drágább. Olyan konstrukciót válassz, amelyet hosszú távon, akár nyugdíjig is kényelmesen fenn tudsz tartani.
10. Ha „csak ma, csak neked” szól az ajánlat
Egy jó döntés kibír egy éjszakát. Kedvezményes időszakok léteznek, de egy hosszú távú szerződésnél sürgetésnek nincs helye. Ha egy telefonhívás végén néhány perc alatt már alá is kellene írnod, érdemes megállni és átgondolni.
Mikor érdemes mégis megkötni?
Akkor, ha a biztosítás valódi, megtakarításból nehezen pótolható kockázatot fedez, a biztosítási összeg illeszkedik a családod helyzetéhez, és a díja hosszú távon is kényelmesen belefér a költségvetésbe.
Mit érdemes most tenned?
- Gyűjtsd össze a meglévő szerződéseidet, a banki és a számlához kapcsolt kiegészítőket is.
- Írd le mindegyik mellé, mire fizetsz, és mekkora összeget fizetne ki baj esetén.
- Nézd meg, mi hiányzik: a súlyos betegség, a rokkantság és a haláleset le van-e fedve a családod igényeinek megfelelően.
- Kérj összehasonlítást, mielőtt bármit felmondasz vagy újat kötsz. Egy meglévő szerződés felmondása is döntés, amit érdemes átgondolni.
A témáról Csomor Viktor, a beszélgetés másik résztvevője is írt a Monhero blogján: Mikor NE köss személybiztosítást?
Nyugaton szokás egy gyanúsan olcsó ajánlatnál azt kérdezni: mi hiányzik belőle? Ez jó kiindulópont itthon is. Nem az a kérdés, hogy van-e biztosításod, hanem hogy azt fedezi-e, ami valóban bajt okozhatna, és tudod-e, mire fizetsz.
Források
- Kiléptem Podcast: Mikor ne köss életbiztosítást?, 2026. október 21. (youtube.com/watch?v=kiHu3ohct0s)
- Csomor Viktor, Monhero blog: Mikor NE köss személybiztosítást?, 2026. október 26.
A cikk tájékoztató jellegű, a megjelenés napján elérhető információkon alapul, és nem minősül ajánlatnak, ajánlattételi felhívásnak, befektetési, adó- vagy jogi tanácsadásnak. A konkrét feltételeket mindig az aktuális jogszabály és a hitelező tájékoztatója határozza meg. Mielőtt döntesz, kérd ki egy tanácsadó véleményét a saját helyzetedre.